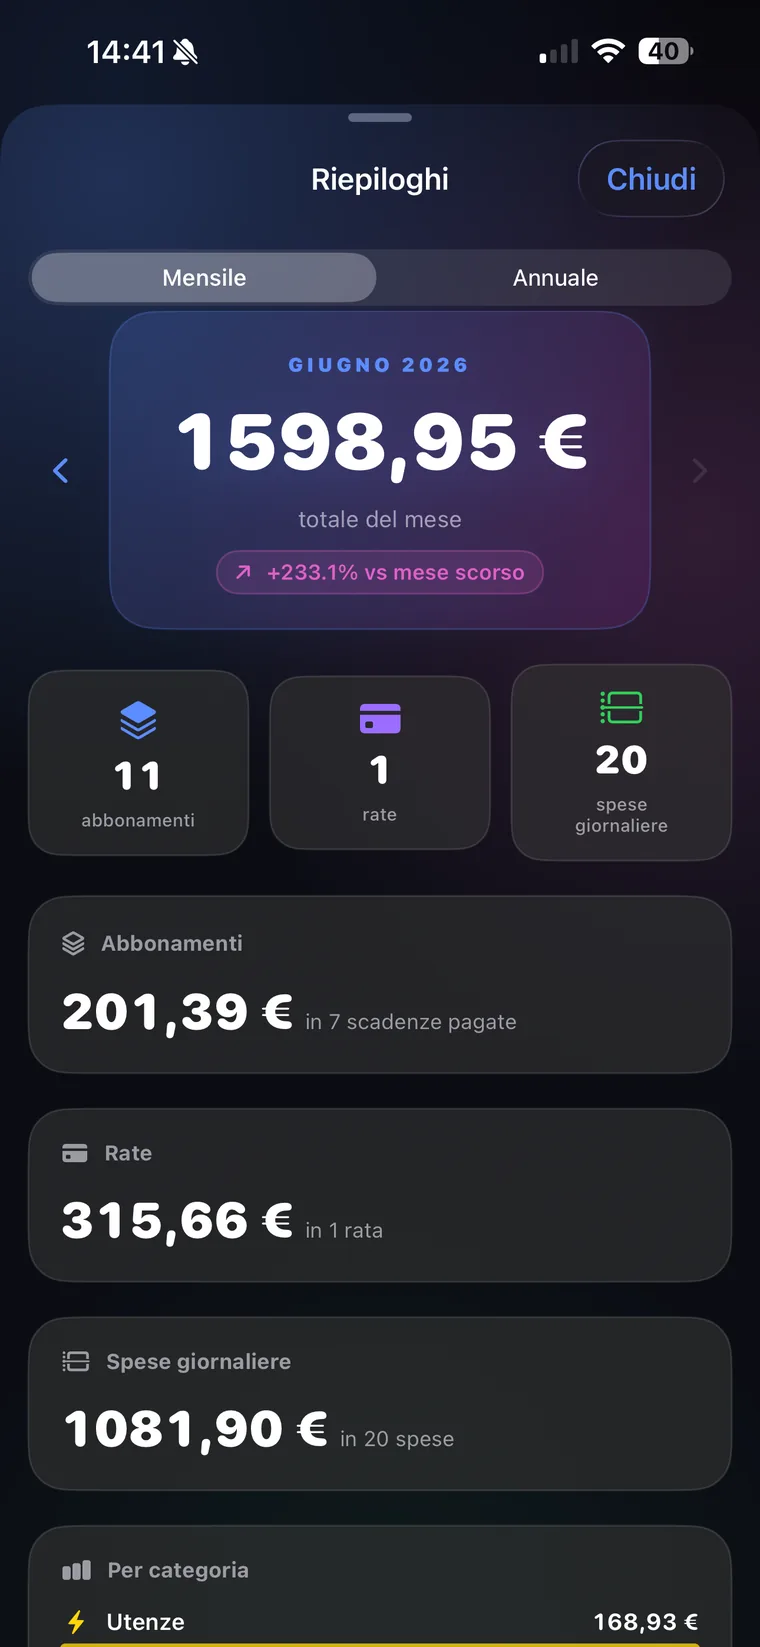
Wallet by BudgetBakers e QuantoSpendo rispondono alla stessa domanda, dove vanno i miei soldi, con due impostazioni diverse. Wallet è un gestore di finanze personali completo: più conti, sincronizzazione bancaria, budget, pagamenti pianificati, investimenti, condivisione familiare. QuantoSpendo è un'app più stretta e verticale: spese quotidiane, abbonamenti, rate e una previsione di quanto spenderai e quanto ti resterà nei mesi successivi. Questo confronto serve a chi deve scegliere tra le due, o cerca un'alternativa a Wallet con un approccio diverso, e guarda solo quello che le due app fanno davvero oggi.
Confronto effettuato il 16 settembre 2026 utilizzando direttamente entrambe le app su iPhone: Wallet versione 5.7.3 (piano gratuito) e QuantoSpendo versione 1.0.9, quella pubblicata sull'App Store. Le funzioni Premium di Wallet che non abbiamo potuto provare sono indicate come tali.
Confronto immediato
| QuantoSpendo 1.0.9 | Wallet by BudgetBakers 5.7.3 | |
|---|---|---|
| Impostazione | Verticale: spese, abbonamenti, rate, previsione | Generalista: contabilità personale completa |
| Inserimento spese | Manuale, con bottoni rapidi per categoria nel Diario | Manuale (spesa, entrata, trasferimento) con molti campi opzionali |
| Più conti | No, un unico portafoglio | Sì: fino a 3 nel piano gratuito, illimitati in Premium |
| Sincronizzazione bancaria | No | Sì, in Premium |
| Categorizzazione automatica | No | Sì, in Premium |
| Abbonamenti | Sezione dedicata: equivalente mensile, prossima scadenza, pausa | Pagamenti pianificati, con conferma e notifiche |
| Rate | Contatore rate pagate/restanti, importo residuo | Pagamenti pianificati ripetuti; nessun contatore dedicato che abbiamo trovato |
| Previsione spese | Proiezione delle uscite sui mesi successivi, mesi pesanti evidenziati | Previsione dei pagamenti pianificati per categoria e nel tempo |
| Saldo futuro | Giacenza prevista mese per mese, con o senza media delle spese quotidiane | Previsione saldo: iniziale, spese e entrate pianificate, finale |
| Budget | Budget mensile legato al giorno di paga («puoi ancora spendere») e budget per categoria | Settimanale, mensile, annuale, una tantum; per categorie, conti ed etichette |
| Investimenti | No | Azioni, ETF e criptovalute, in Premium |
| Condivisione famiglia | No | Condivisione di gruppo, in Premium |
| Import dati | CSV con mappatura delle colonne, gratuito | Import dati citato nell'onboarding (non provato) |
| Export dati | PDF ed Excel, nel piano Pro | Non verificato nel test |
| Pubblicità | Nessuna | Presente nel piano gratuito, rimossa in Premium |
| Prezzo osservato | Gratis con limiti · Pro 1,99€/mese o 14,99€/anno, 7 giorni di prova | Gratis con limiti · Premium 5,99 €/mese, 29,99 €/anno o 49,99 € una tantum |
| Piattaforme | iOS, Android, Apple Watch | iOS, Android, web |
I prezzi di Wallet sono quelli mostrati dall'app il giorno del confronto e possono cambiare. Il quadro più ampio, con altre otto app, è nel nostro confronto tra le migliori app di gestione spese.
La filosofia delle due app
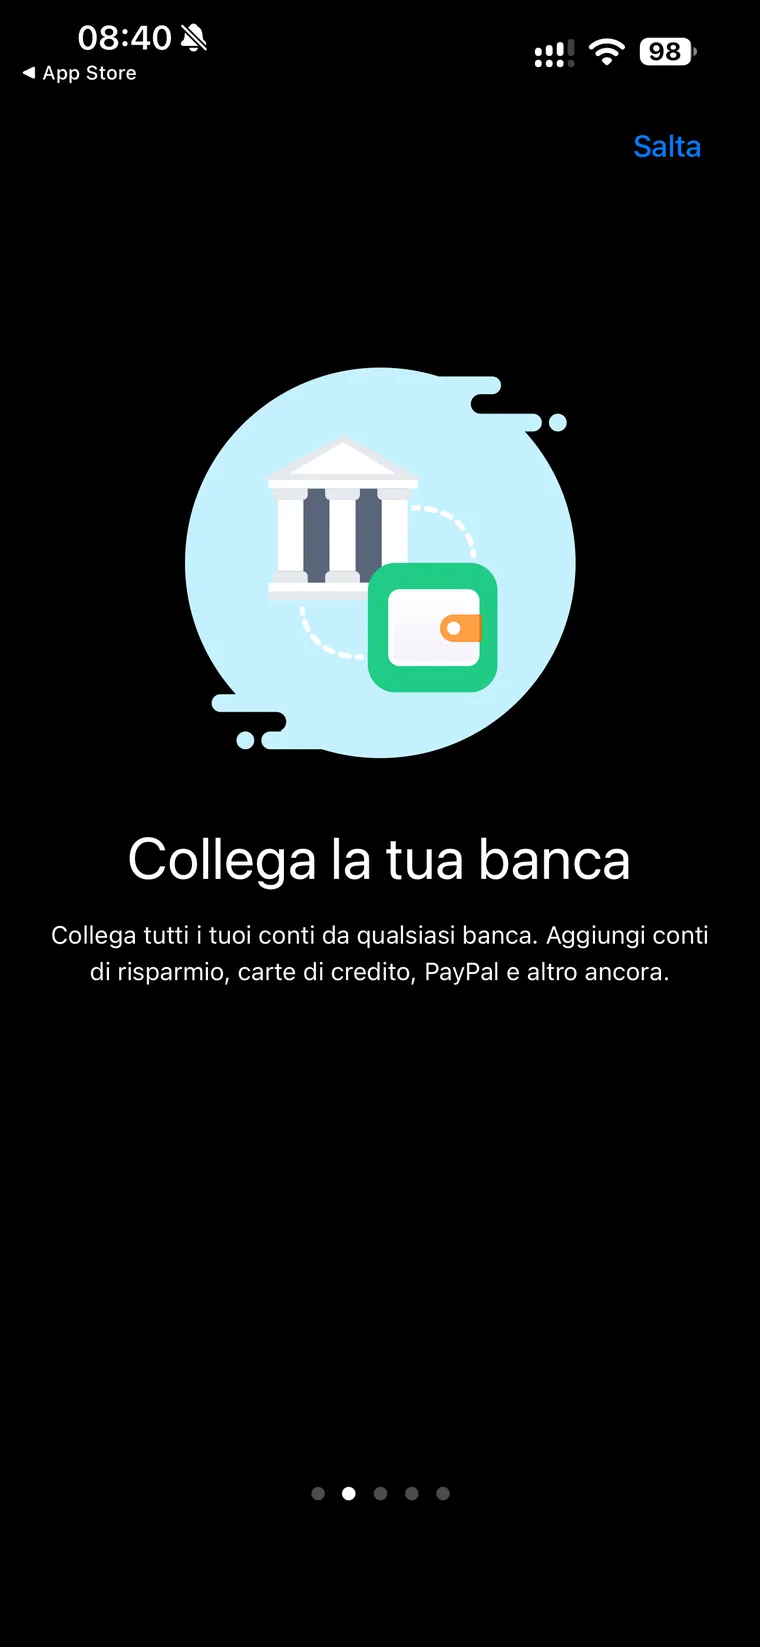
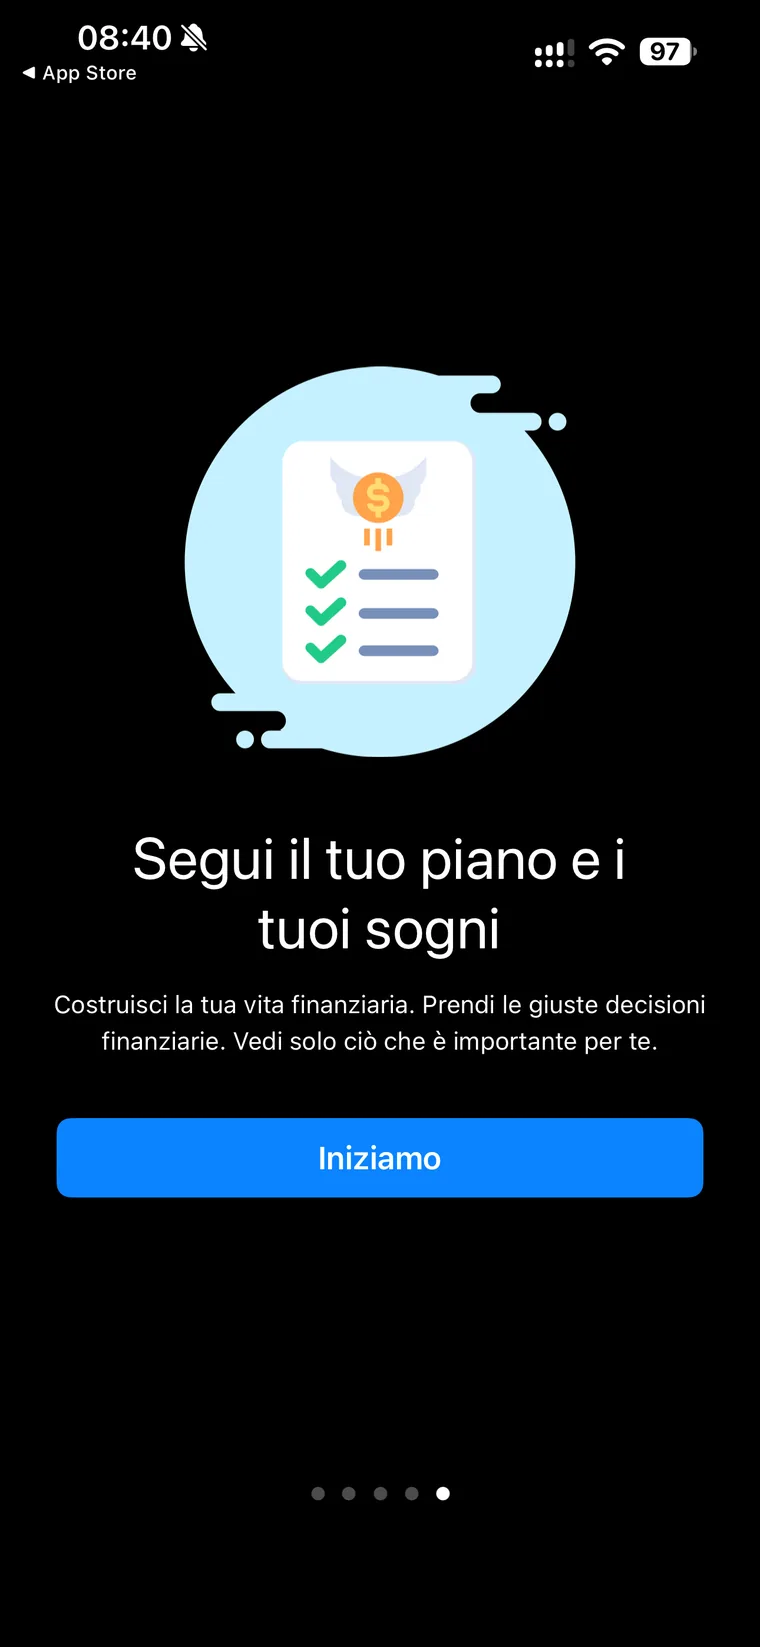
Basta guardare l'onboarding per capire dove puntano. Wallet si presenta con «Tutte le tue finanze in un solo posto» e il secondo passo è «Collega la tua banca»: conti correnti, risparmio, carte di credito, PayPal. L'idea è che i movimenti entrino da soli e l'app li analizzi, con i budget e i pagamenti pianificati come strumenti di controllo sopra quel flusso.
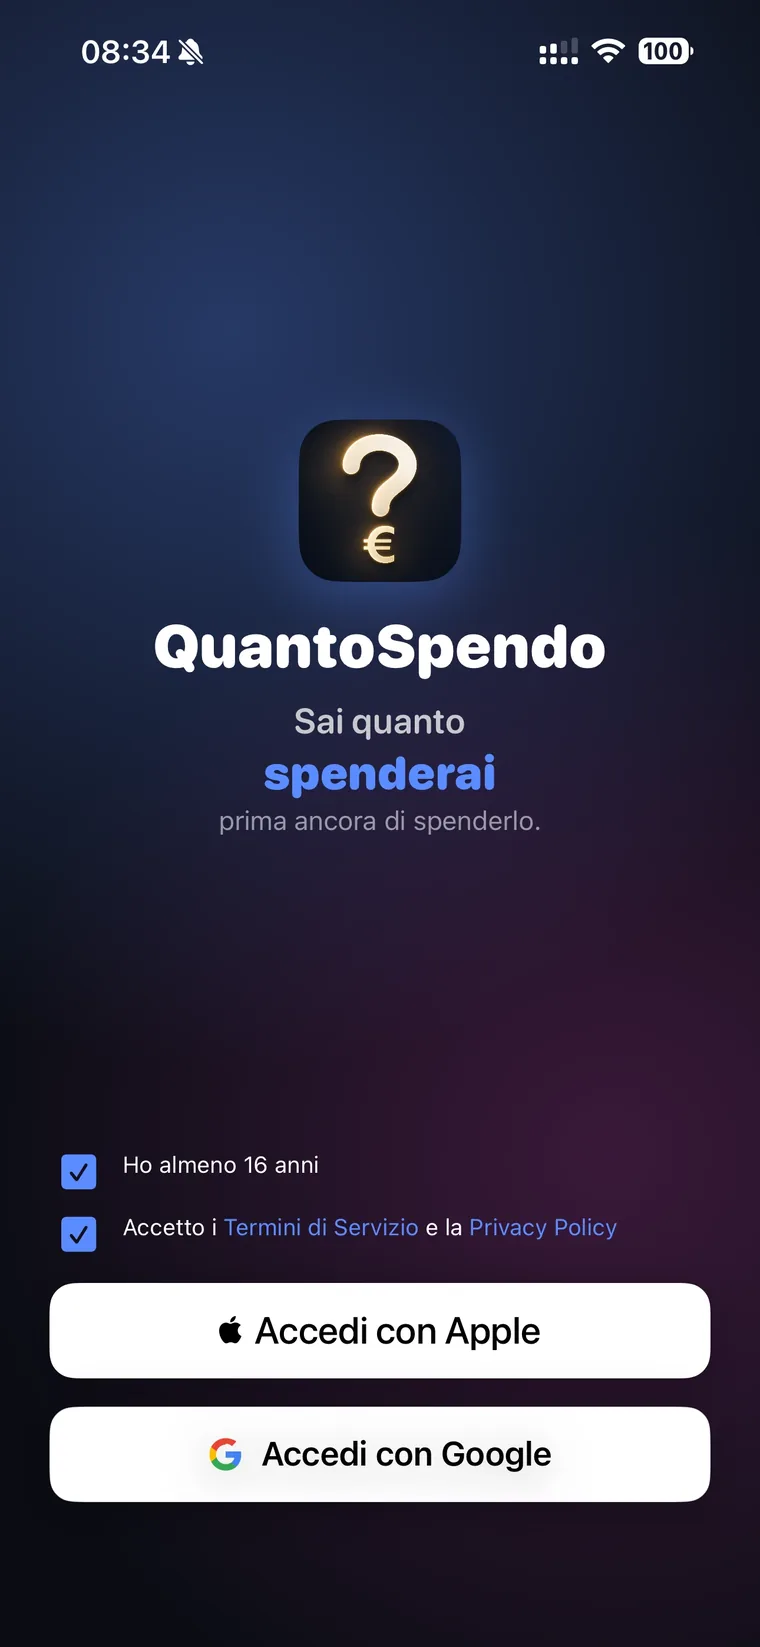
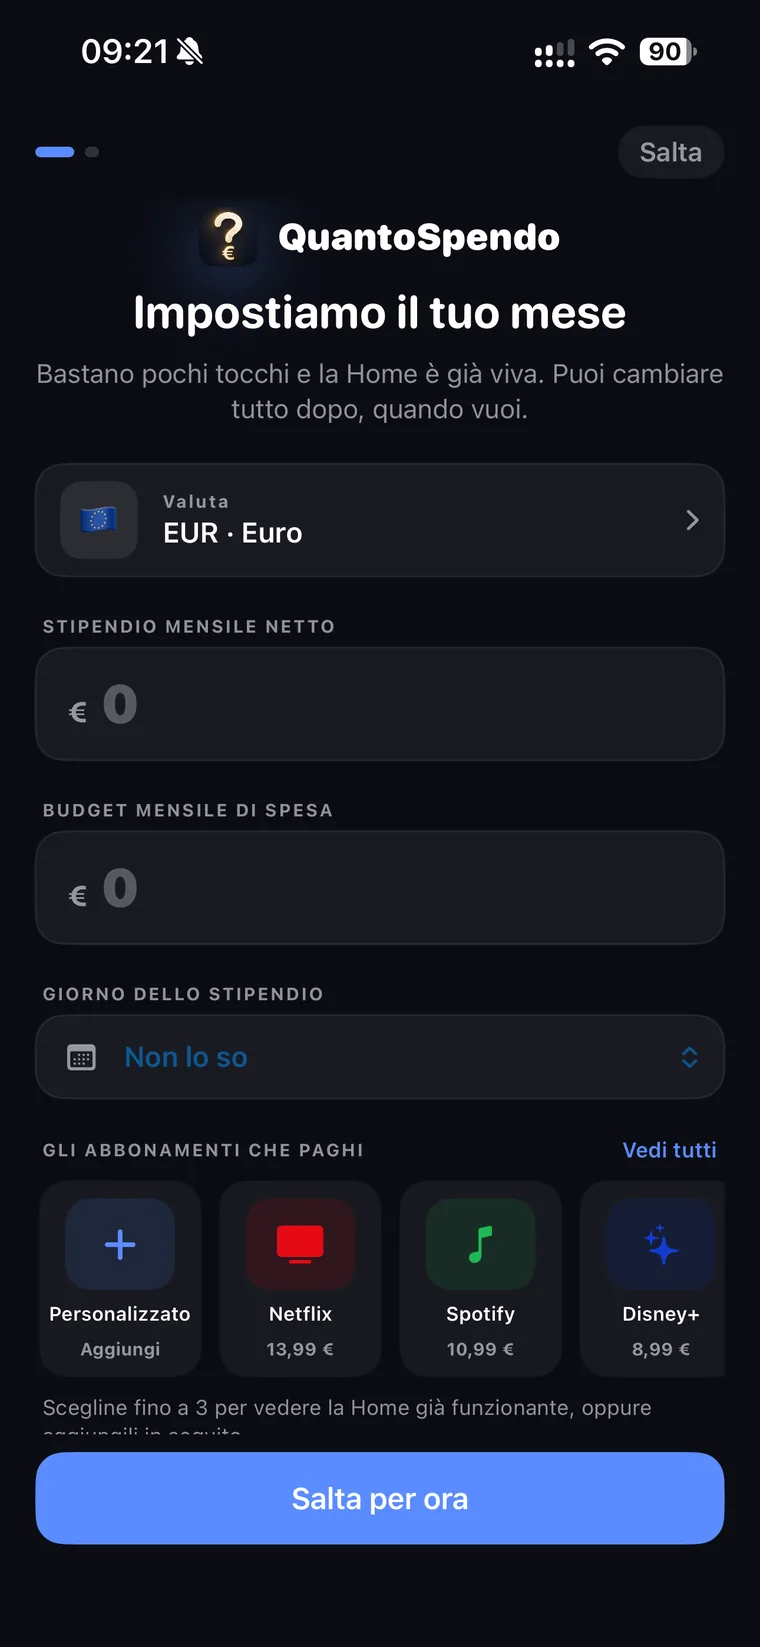
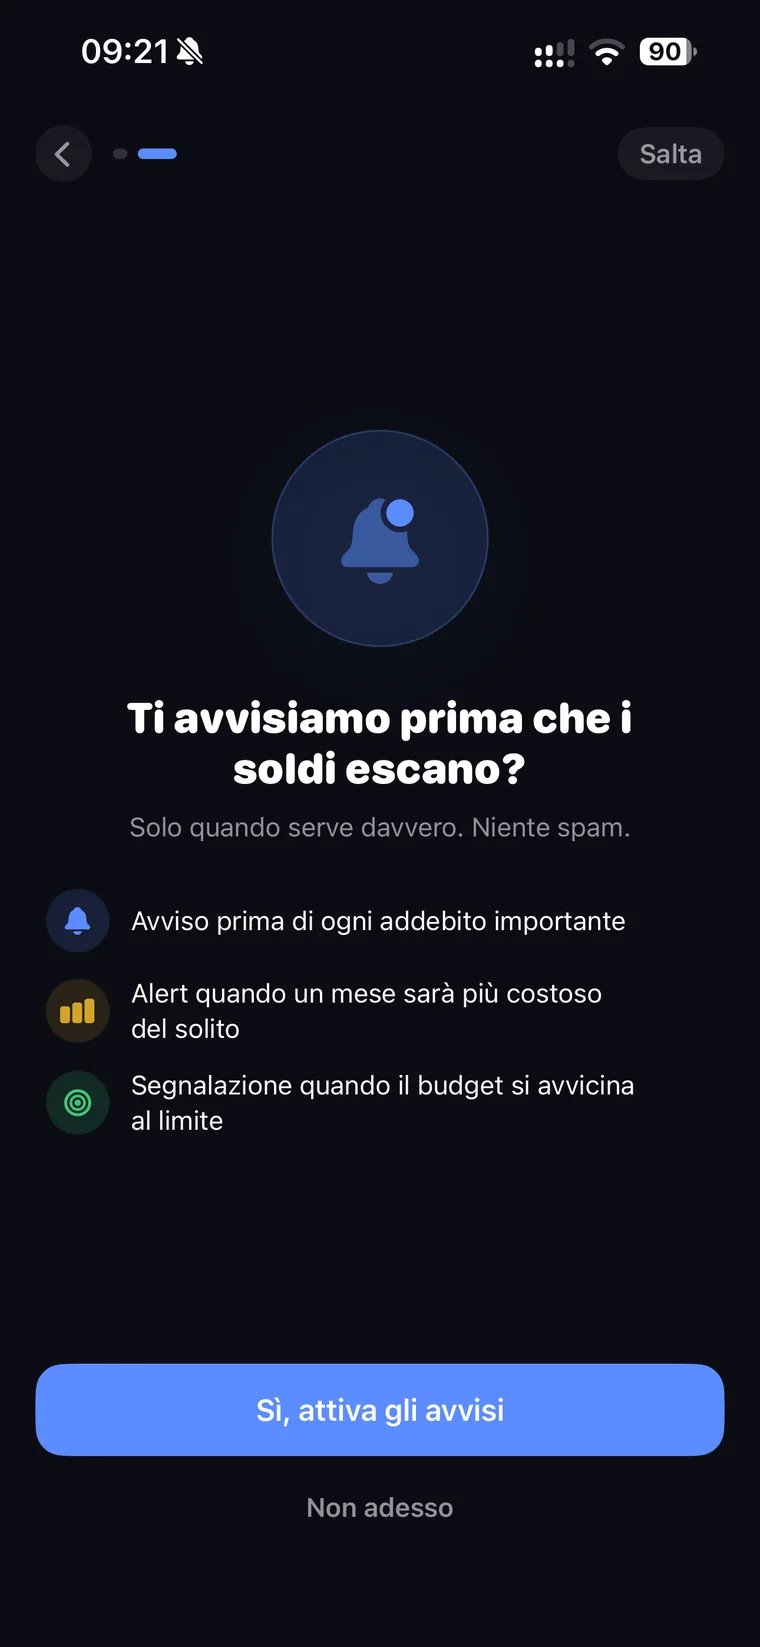
QuantoSpendo parte dall'altra parte. Non chiede la banca: la prima schermata dopo l'accesso si chiama «Impostiamo il tuo mese» e chiede valuta, stipendio mensile netto, budget di spesa, giorno dello stipendio e quali abbonamenti già paghi, con Netflix, Spotify e Disney+ pronti da toccare. Il passo dopo propone gli avvisi: prima di ogni addebito importante, quando un mese sarà più costoso del solito, quando il budget si avvicina al limite. Sono due impostazioni diverse, non una migliore dell'altra: Wallet parte dai movimenti e ci costruisce sopra l'analisi, QuantoSpendo parte dai numeri del mese e ci costruisce sopra la previsione.
Gestione delle spese quotidiane
In entrambe le app la spesa quotidiana si inserisce a mano. Cambia quanto ti viene chiesto.
In Wallet il pulsante di aggiunta apre «Aggiungi record», con tre schede: Spesa, Entrata, Trasferimento. Account e Categoria sono obbligatori, poi data e ora ed etichette. Sotto, la sezione Dettagli: nota, beneficiario, tipo di pagamento (Contanti per default), garanzia, stato, posizione e foto. In alto c'è un pulsante Modelli per le spese che ripeti spesso. È un modulo completo, pensato per chi vuole un archivio dettagliato di ogni movimento.
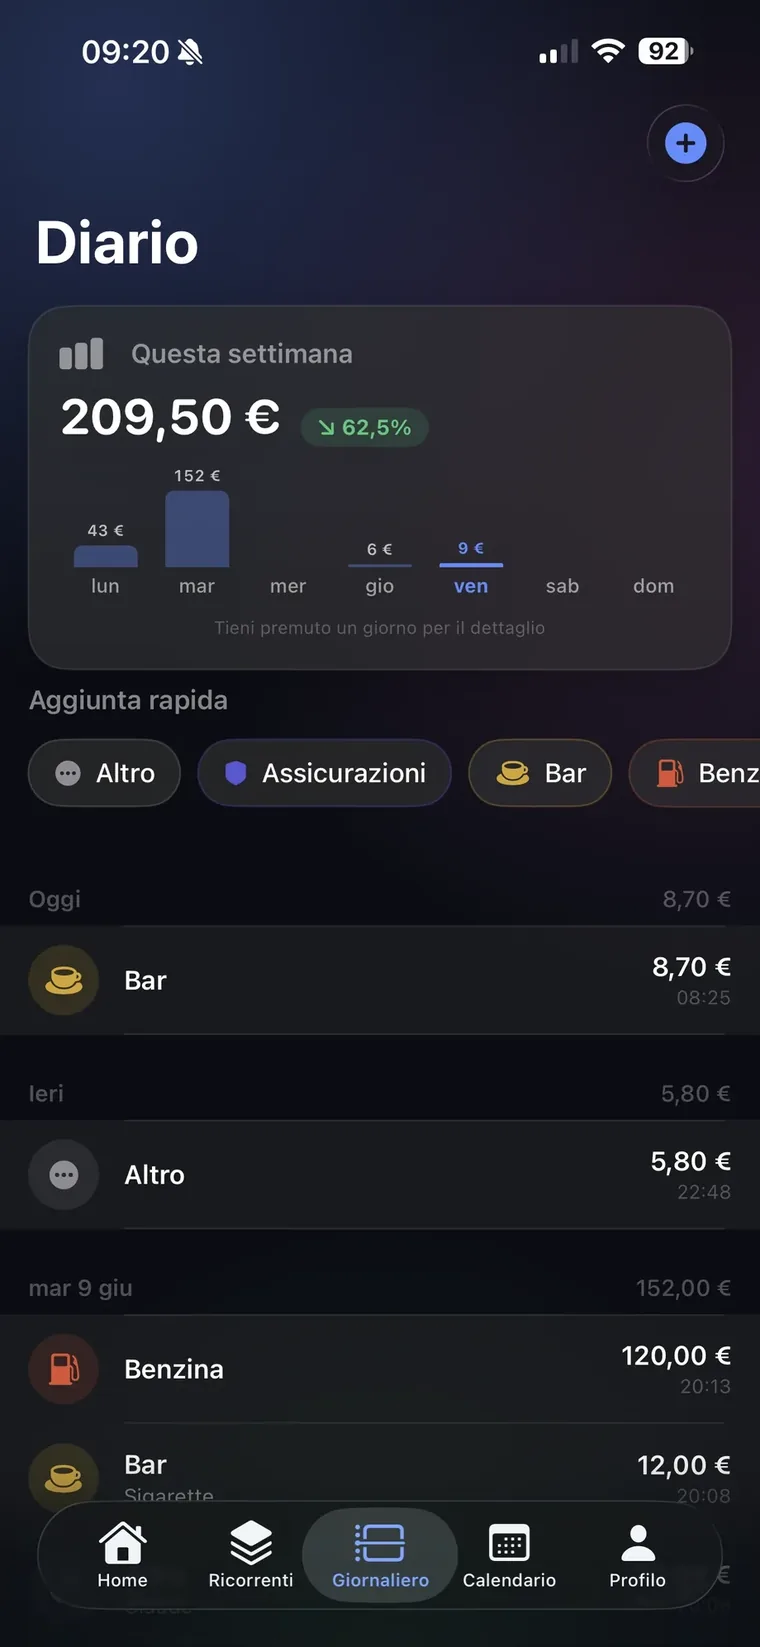
In QuantoSpendo la schermata equivalente chiede quattro cose: importo, data e ora, categoria da una griglia di icone e una nota facoltativa. Non ci sono beneficiario, garanzia, stato, foto o posizione. Nel Diario, poi, la riga «Aggiunta rapida» mette un bottone per ogni categoria che usi di più: tocchi Bar, scrivi l'importo, fatto. La scelta è deliberata: registrare il caffè deve costare due tocchi, altrimenti si smette di farlo.
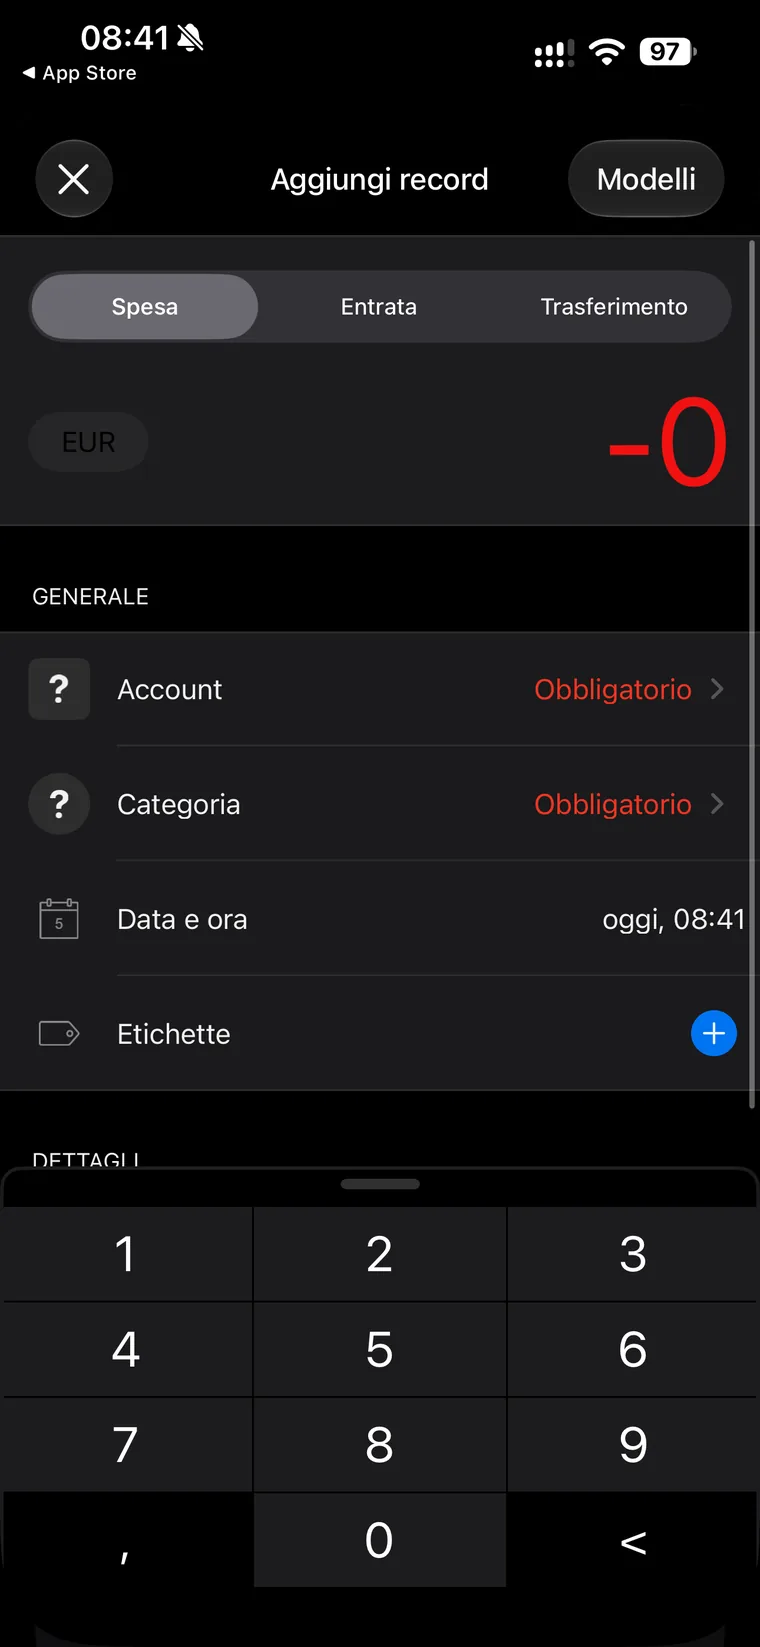
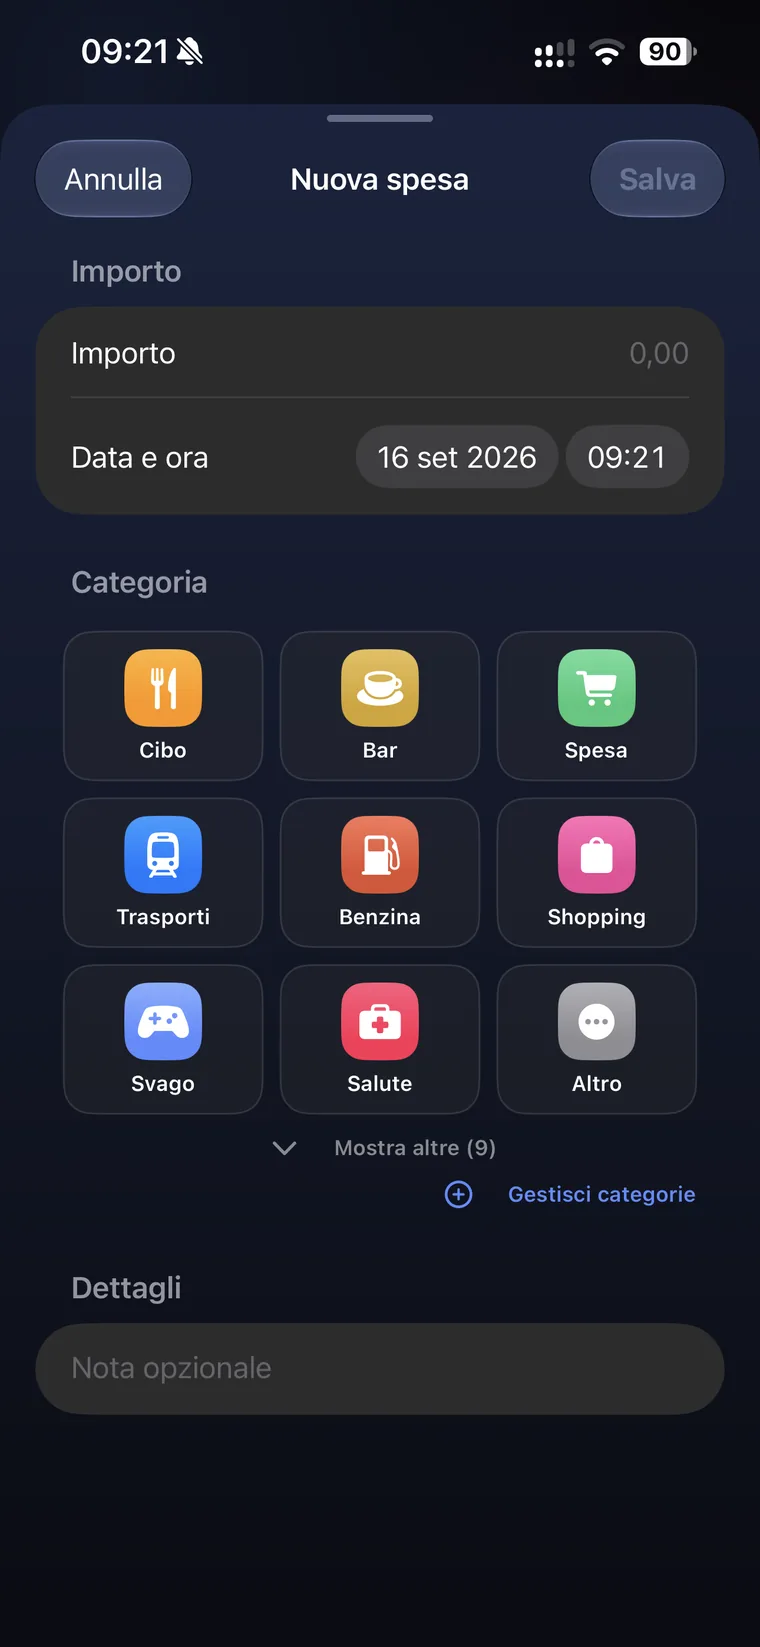
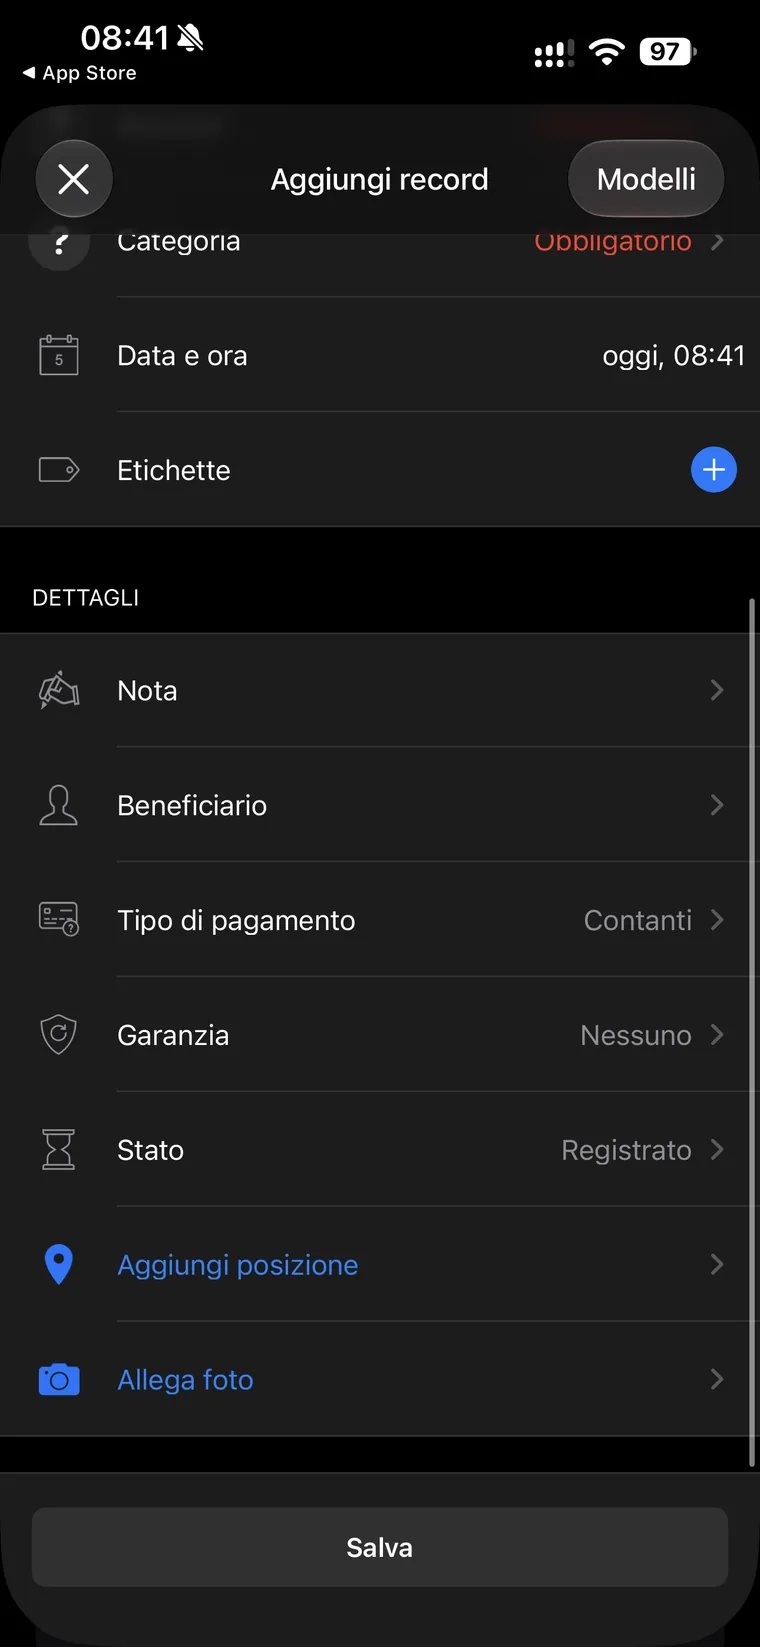
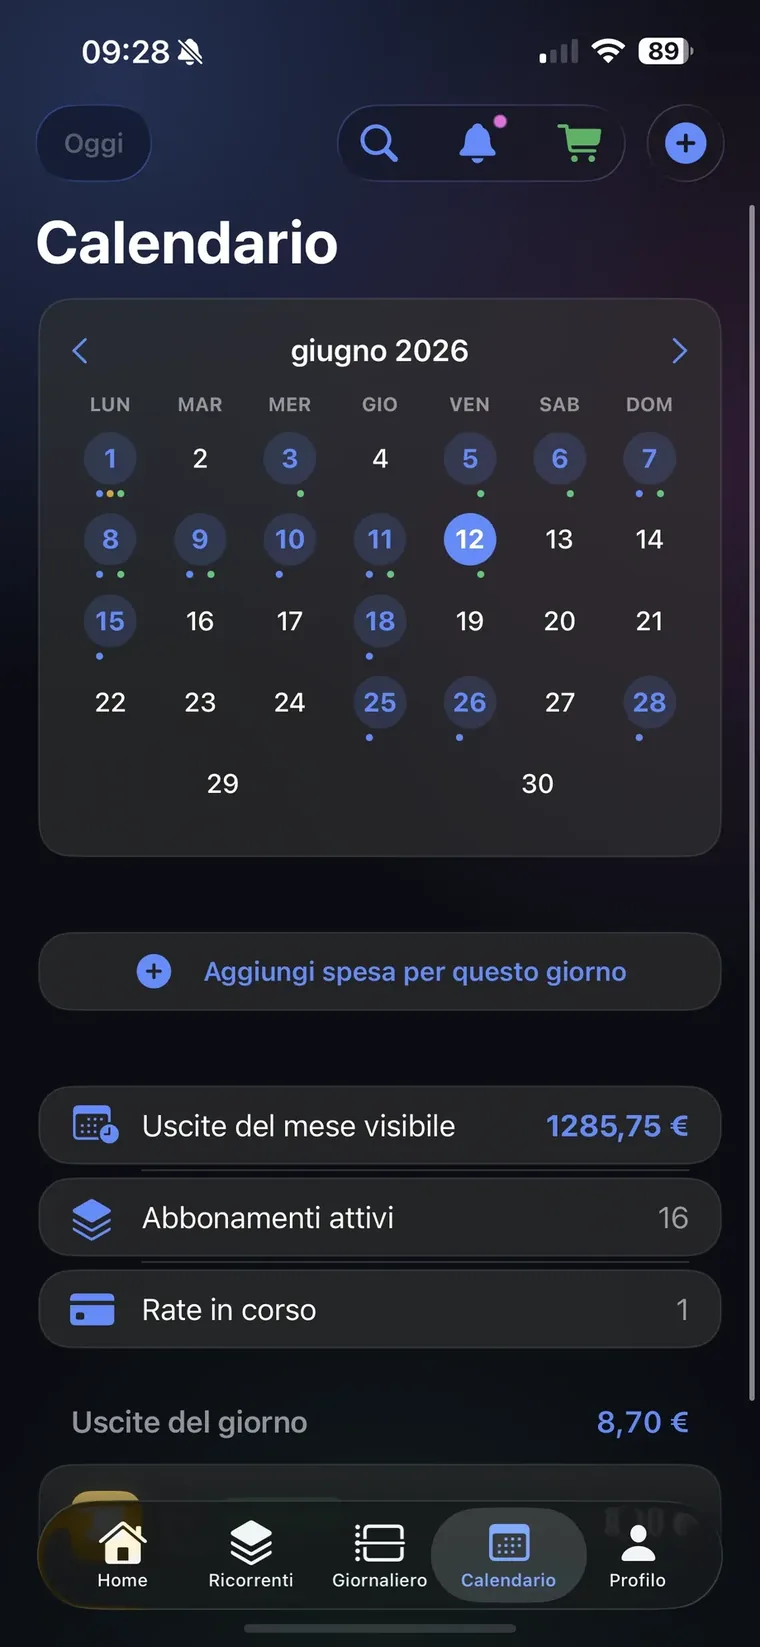
Sul singolo movimento Wallet è più ricco, e per chi vuole un archivio completo è un vantaggio reale. QuantoSpendo punta invece sulla lettura del periodo: il Diario, il Calendario con un puntino per ogni giorno con uscite e i riepiloghi mensili e annuali servono a farti vedere subito quanto stai spendendo, non ad archiviare scontrini.
Abbonamenti e pagamenti ricorrenti
Qui le due app divergono di più.
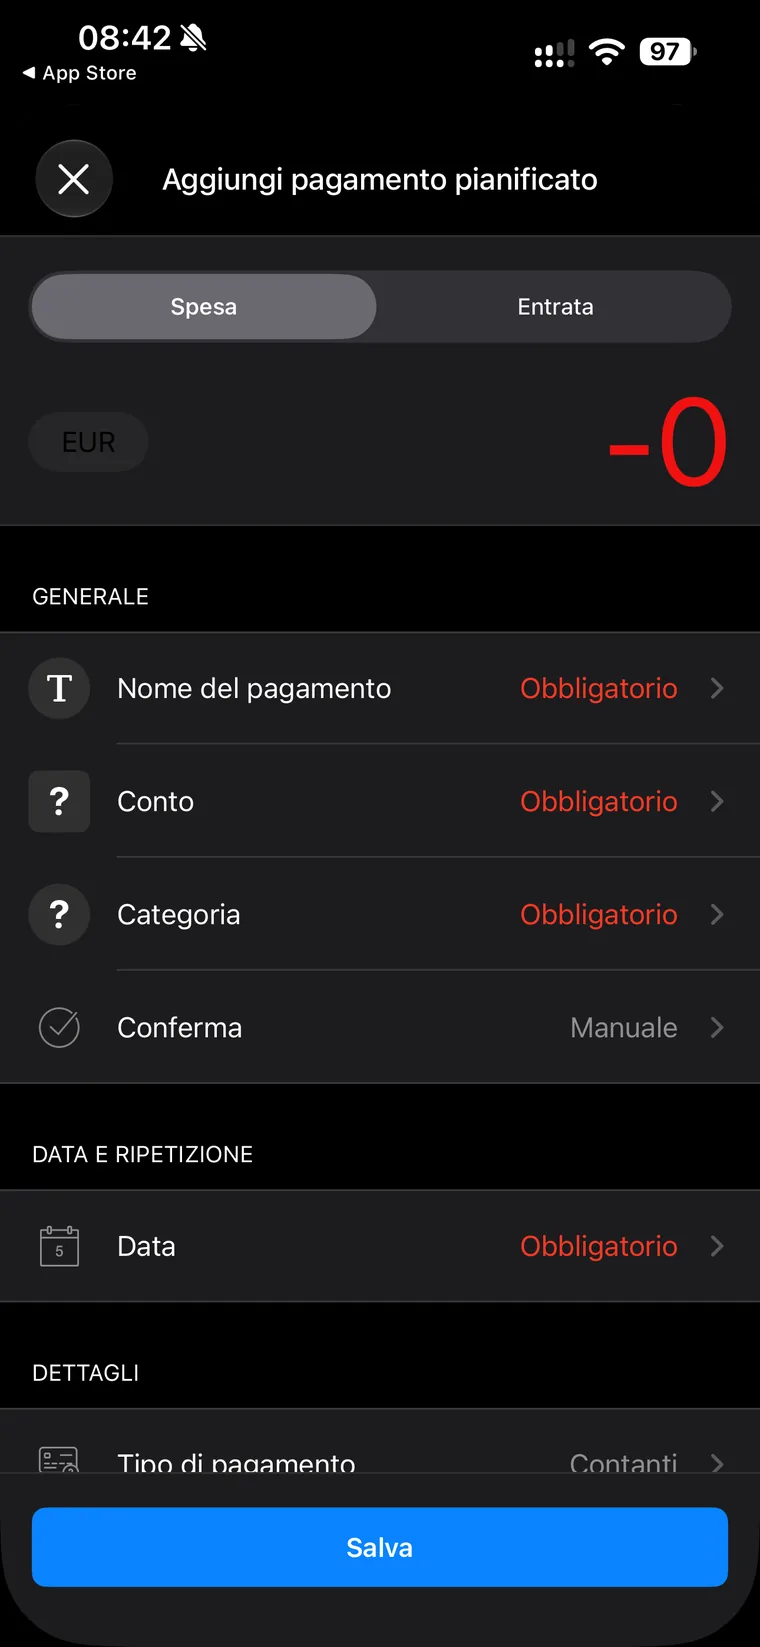
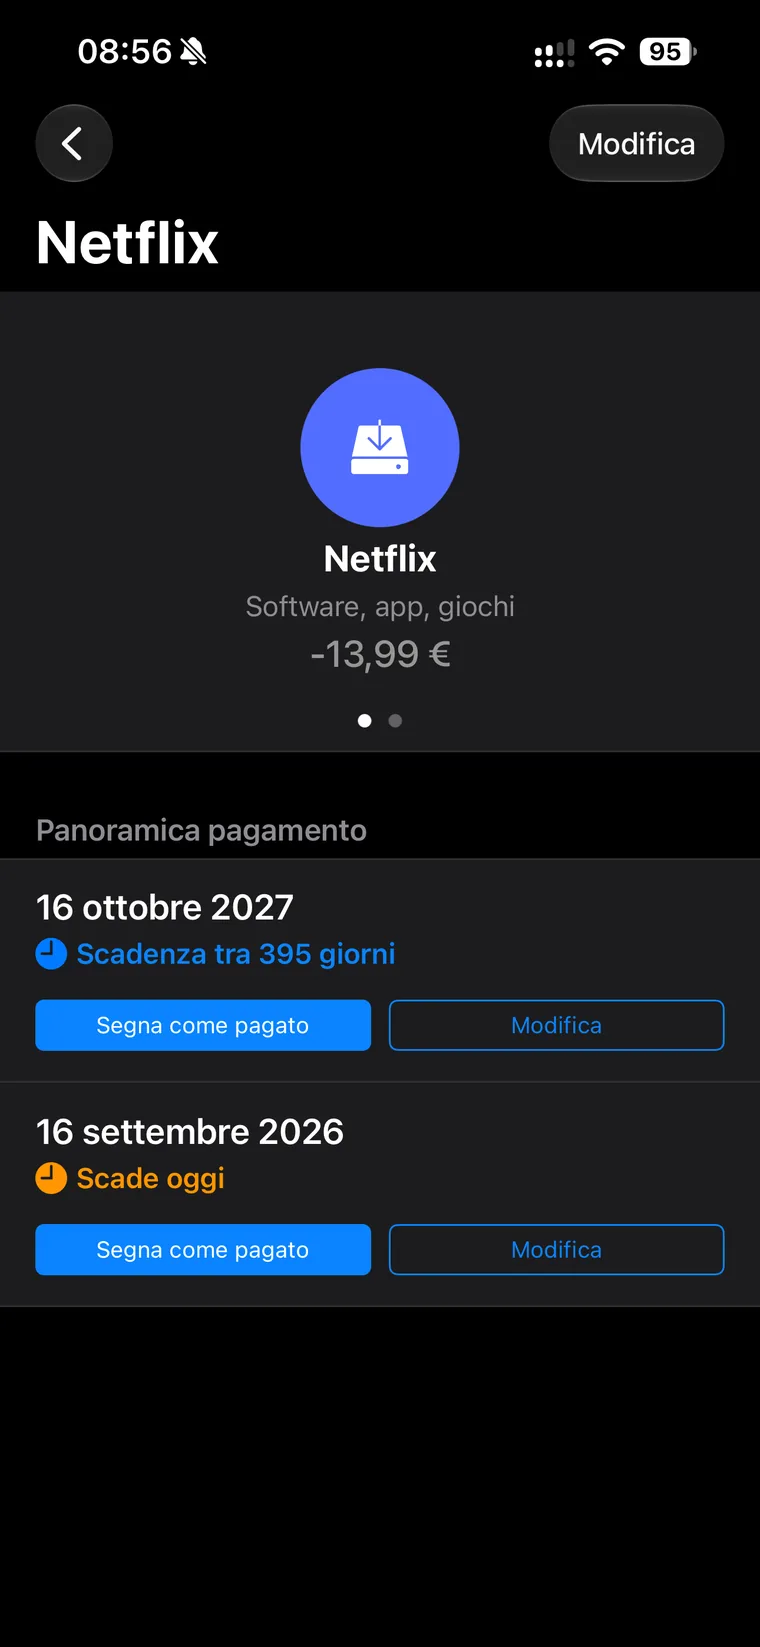
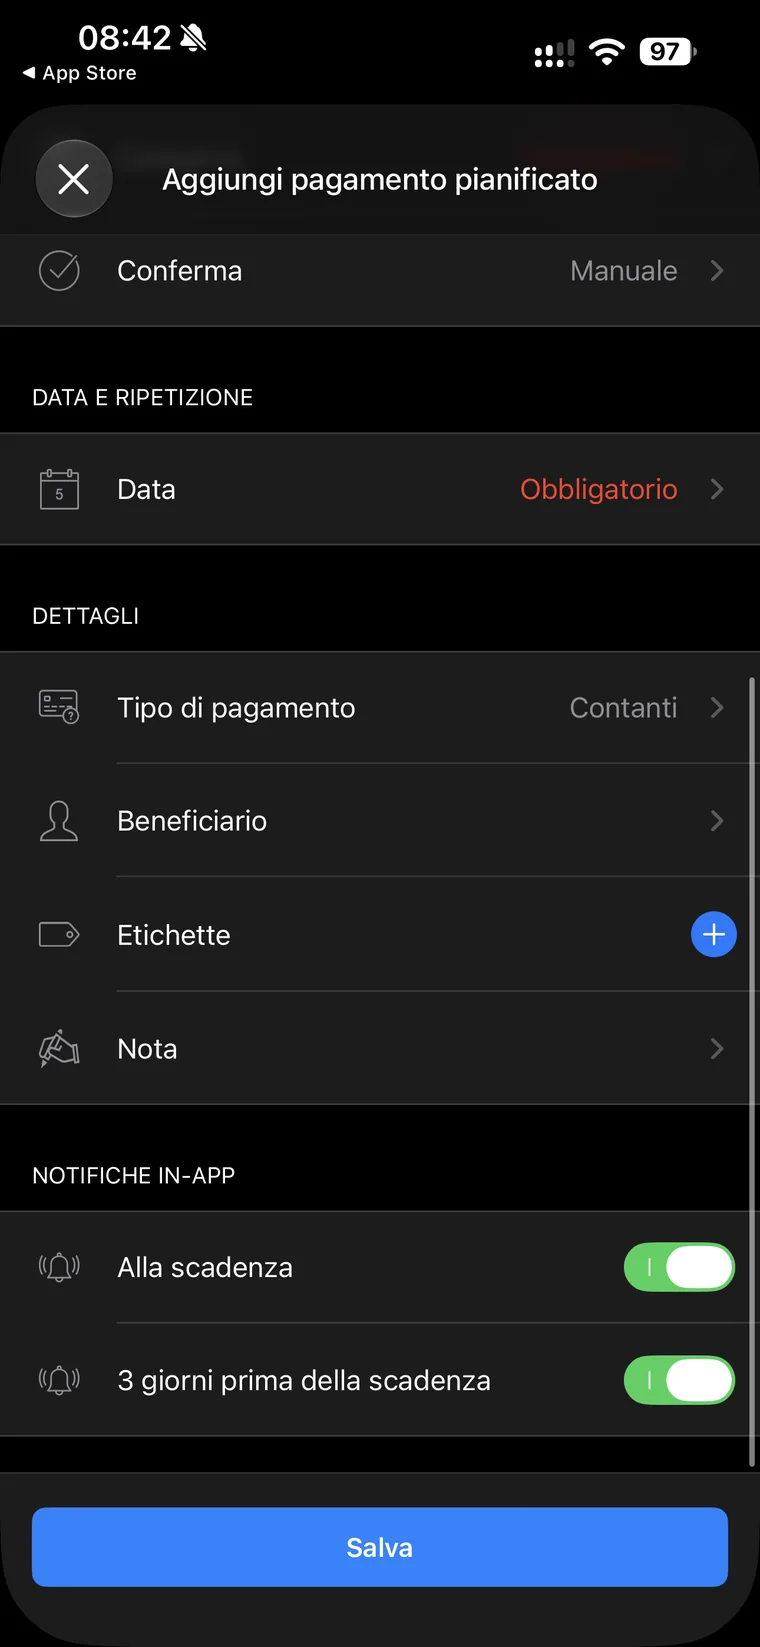
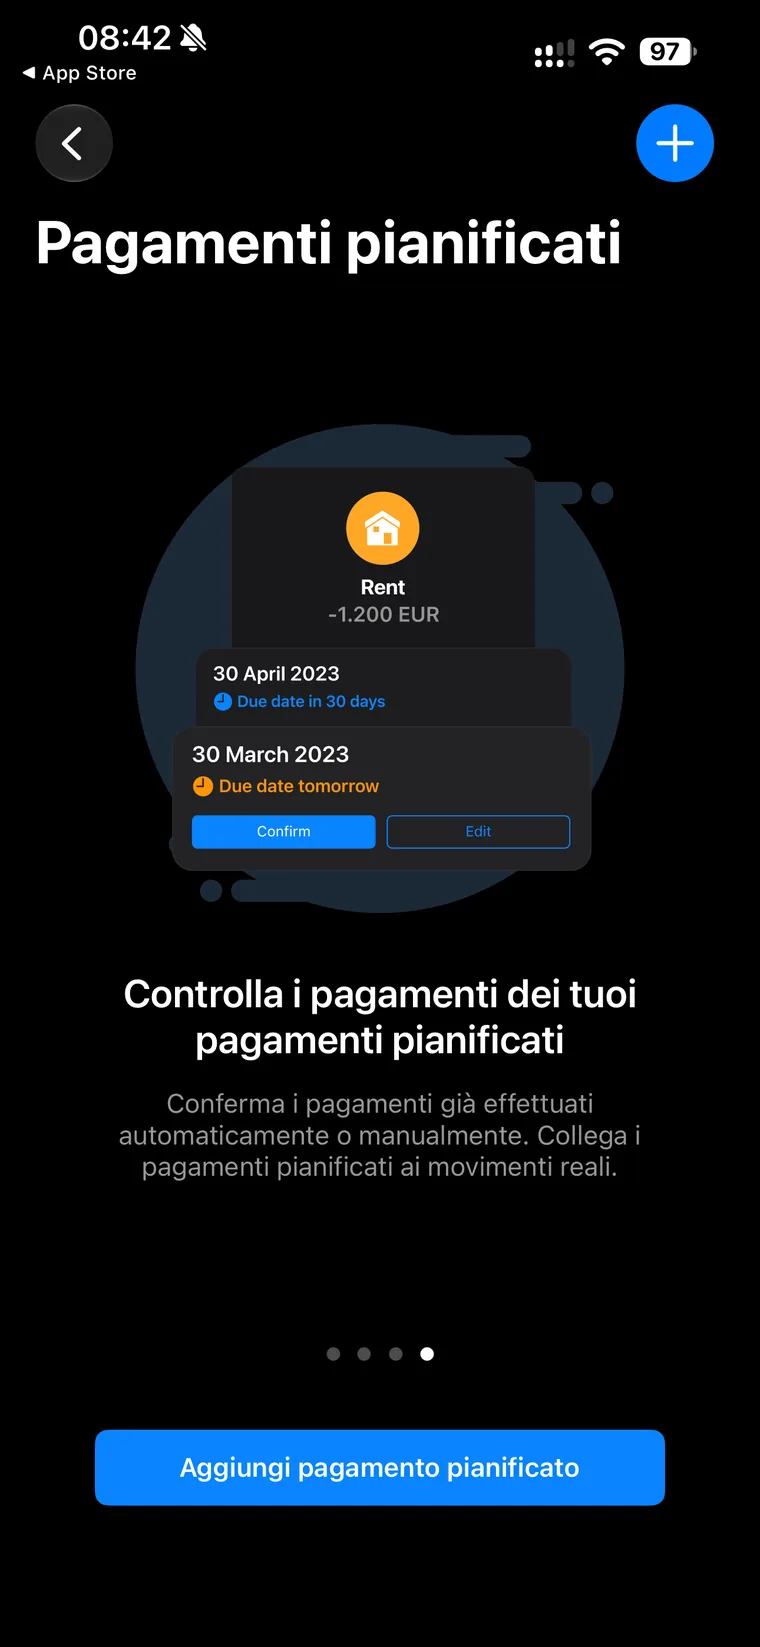
Wallet, nel percorso testato, non ha una sezione dedicata agli abbonamenti: usa i pagamenti pianificati. Ne crei uno con nome, conto, categoria, data e la modalità di conferma (manuale o automatica), aggiungi tipo di pagamento, beneficiario, etichette e nota, e attivi due notifiche in-app: alla scadenza e tre giorni prima. La pagina del pagamento mostra le scadenze in arrivo, ognuna con «Segna come pagato» e «Modifica», e l'app spiega che i pagamenti pianificati si possono collegare ai movimenti reali, cioè confermarli con la transazione che arriva dalla banca o che hai inserito. È un meccanismo flessibile, che copre bollette, affitto e abbonamenti allo stesso modo.
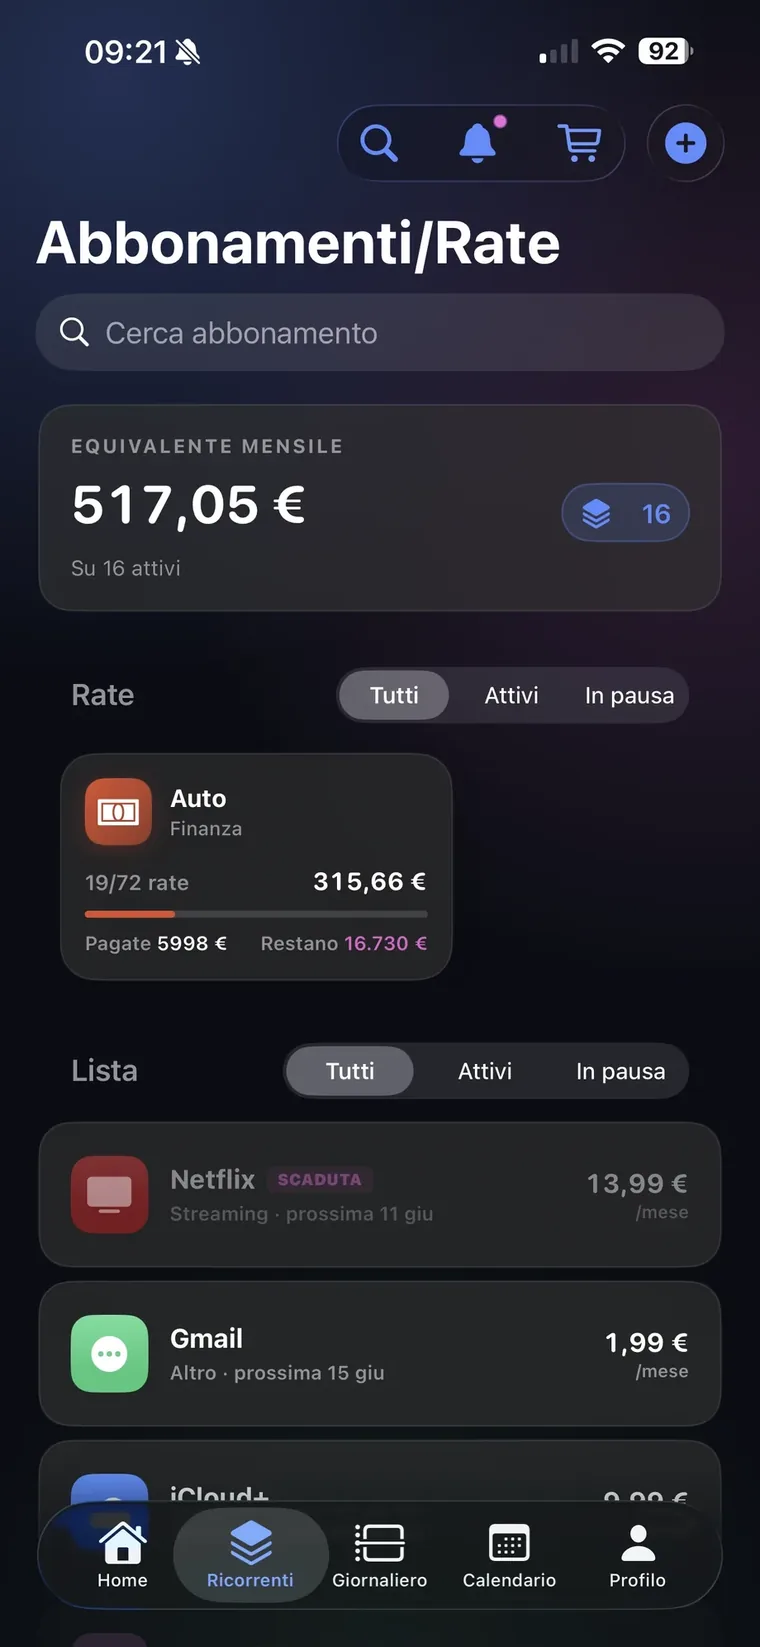
QuantoSpendo raccoglie abbonamenti e rate nella sezione Ricorrenti, una delle cinque schede della barra inferiore. In testa c'è l'equivalente mensile: quanto pesano al mese tutti gli abbonamenti attivi, anche quelli annuali o settimanali, con il conteggio di quanti sono. Sotto, l'elenco filtrabile tra Tutti, Attivi e In pausa: ogni riga ha nome, categoria, prossima scadenza e importo al mese, e chi è scaduto porta l'etichetta «Scaduta». Un abbonamento si può mettere in pausa senza cancellarlo, e la Home riprende le «Prossime uscite» con la data di ogni rinnovo.
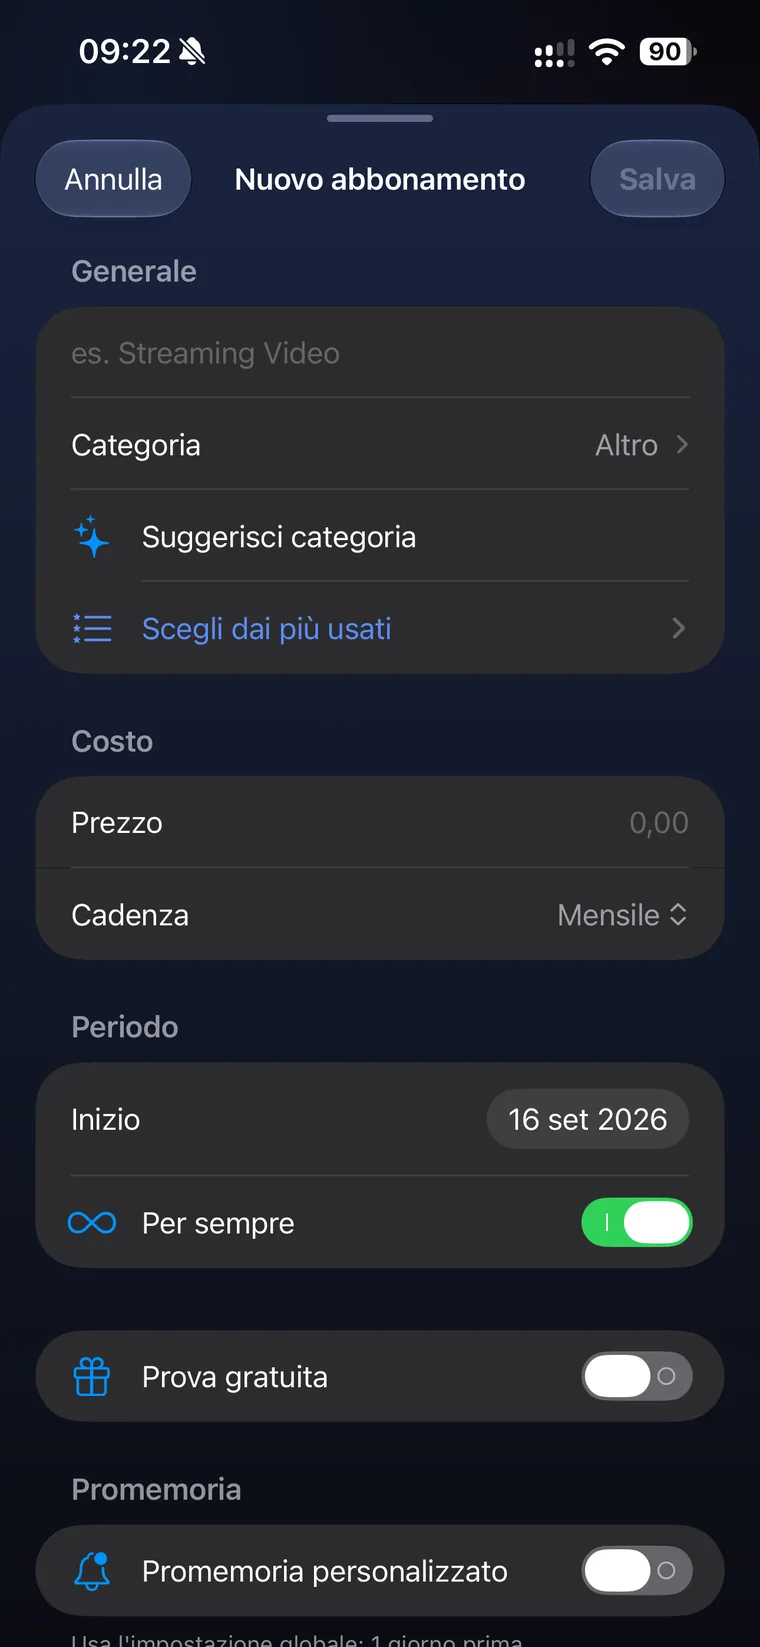
Anche i due editor chiedono cose diverse. Wallet chiede nome, conto, categoria, data, modalità di conferma, tipo di pagamento e beneficiario: un pagamento come gli altri, che però si sposa con un movimento reale. QuantoSpendo chiede nome, categoria, prezzo e cadenza (undici, da giornaliera a quadriennale), e poi data di inizio, durata («per sempre» oppure con una fine), eventuale prova gratuita e promemoria: campi che servono a collocare l'abbonamento nei mesi futuri.
Lo stesso abbonamento, Netflix a 13,99 € al mese, si legge in due modi: in Wallet come elenco di scadenze da confermare, in QuantoSpendo come scheda con prezzo, cadenza e quanto pesa al mese.
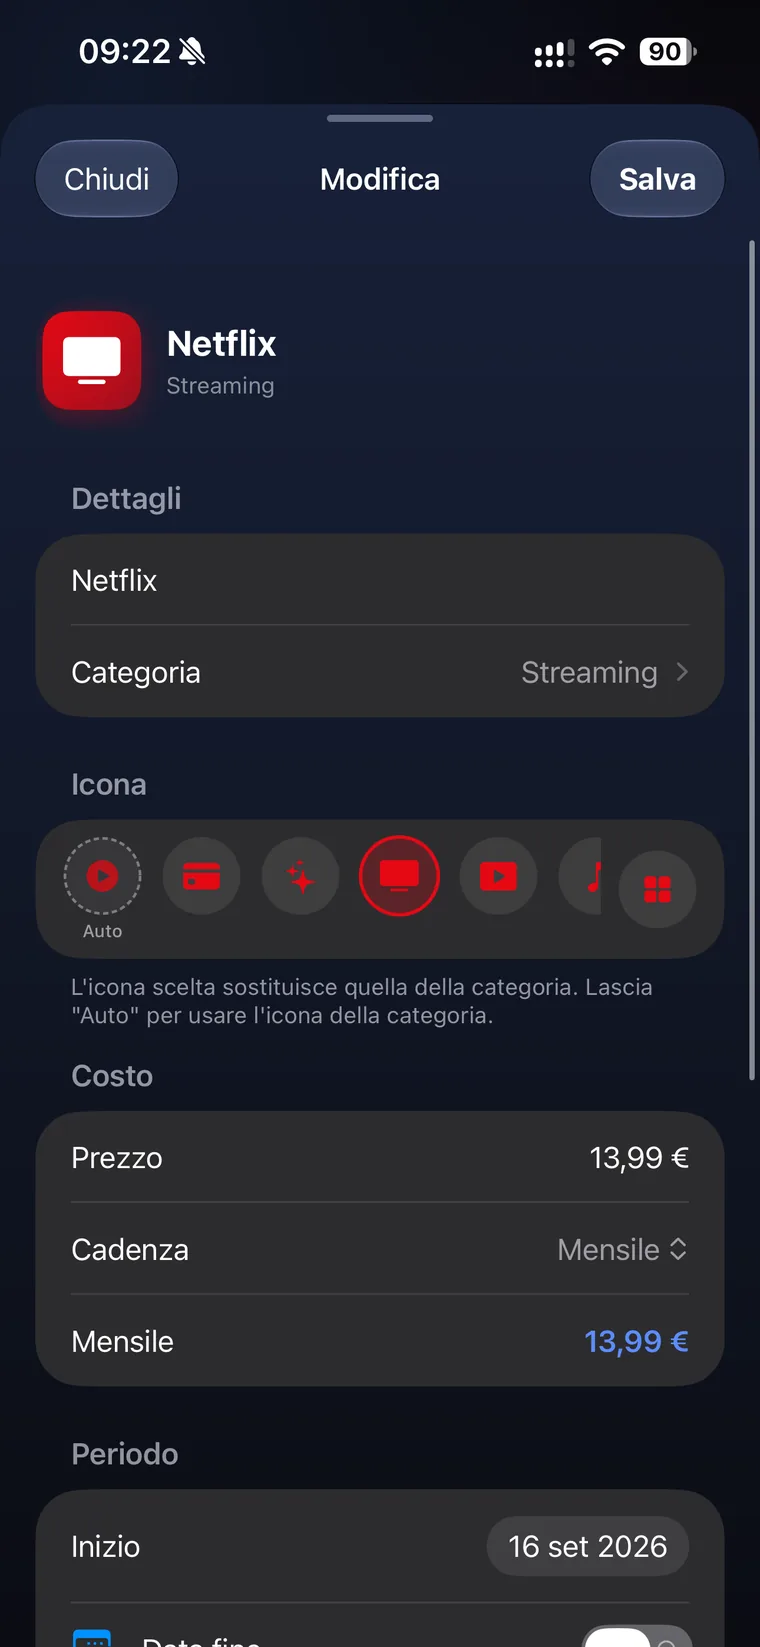
Sui promemoria le due app arrivano allo stesso risultato per strade diverse: Wallet ha due interruttori per ogni pagamento pianificato, alla scadenza e tre giorni prima; QuantoSpendo propone gli avvisi una volta sola, in configurazione, e li applica a tutte le scadenze, con giorni di preavviso e ora scelti una volta per tutte e personalizzabili sul singolo abbonamento. Gli avvisi su scadenze e rate ci sono anche nel piano gratuito, quelli sui mesi più costosi del solito sono una funzione Pro.
Le due strade portano lontano. Wallet tratta l'abbonamento come un pagamento tra tanti, e in cambio ti dà la conferma con il movimento reale, cosa che QuantoSpendo 1.0.9 non fa. QuantoSpendo lo tratta come un oggetto a sé, e in cambio ti dice quanto ti costano tutti insieme al mese e quando scade il prossimo. Sul tema abbiamo anche una guida su come vedere tutti gli abbonamenti attivi e una classifica delle app per gestire gli abbonamenti.
Rate
Le rate sono il caso in cui la differenza di impostazione si vede meglio.
In QuantoSpendo una rata è un tipo di ricorrenza a parte. Imposti importo e numero di rate, e la card mostra a che punto sei: nella schermata sopra, «19/72 rate», 315,66 € al mese, 5.998 € già pagati, 16.730 € che restano. L'avanzamento si aggiorna da solo a ogni scadenza e le rate in corso compaiono anche nel Calendario e nei riepiloghi del mese. È pensato per finanziamenti dell'auto, telefono a rate, prestiti: cose con una fine.
In Wallet una rata si gestisce come un pagamento pianificato che si ripete, con le stesse opzioni di conferma e notifica viste sopra. Nella versione che abbiamo provato non abbiamo trovato un contatore di rate pagate e residue né l'importo che resta da pagare: se ti serve quel dato, lo ricavi tu dalle scadenze confermate. Per un confronto più ampio su questo tema c'è la nostra pagina sulle app per gestire rate e finanziamenti.
Previsioni e saldo futuro
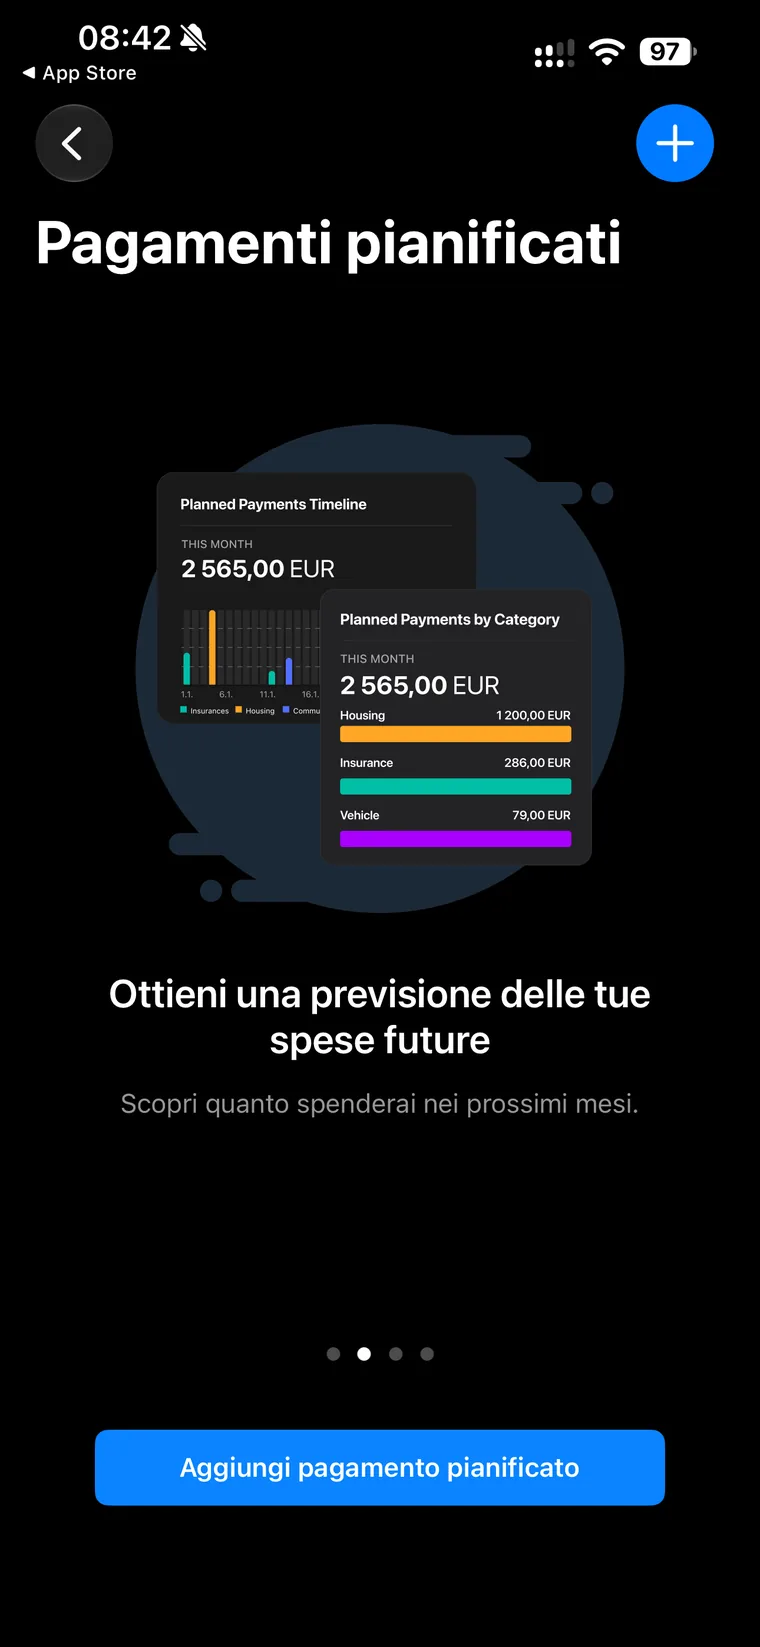
Wallet ha una vera funzione di previsione, e va detto chiaramente perché in giro si legge il contrario. La sezione Previsioni è costruita sui pagamenti pianificati e risponde a tre domande, scritte così nell'app: «Quali sono le mie principali bollette nel prossimo periodo?» (pagamenti pianificati per categoria), «Quando e quanto devo pagare?» (cronologia dei pagamenti sul calendario del periodo) e «Avrò abbastanza soldi per pagare le bollette?» (previsione saldo, con saldo iniziale, spese pianificate, entrate pianificate e saldo finale). Il periodo si sposta con le frecce: questo mese, il prossimo e così via. Anche le note della versione 5.7.3 sull'App Store parlano di una nuova ripartizione della spesa prevista nel budget: è un'area su cui Wallet sta investendo.
Il limite è nel perimetro: la previsione di Wallet vede quello che hai pianificato. Il saldo finale è il saldo iniziale più le entrate pianificate meno le spese pianificate; le uscite quotidiane che non hai messo in programma non ci entrano.
QuantoSpendo mette la previsione al centro della Home. La linea del tempo mostra i mesi passati in grigio, quello corrente in blu e quelli futuri con le uscite previste, evidenziando in magenta i mesi più pesanti; sotto compare la frase che sintetizza il punto, ad esempio «A luglio spenderai 54,01 € più di questo mese». La scheda Previsioni spese aggiunge la media mensile, il totale dei prossimi sei mesi, il numero di mesi pesanti e tre analisi in linguaggio naturale. La proiezione combina abbonamenti, rate e spese quotidiane pianificate, e nella scheda Entrate si vede la giacenza prevista mese per mese, con l'opzione di includere la media delle spese quotidiane e, se inserisci il saldo attuale, il valore assoluto invece della sola variazione. Nel piano gratuito la proiezione arriva al mese successivo: l'orizzonte pieno, sette mesi di spese previste e dodici di giacenza, è una funzione Pro. Il metodo è spiegato in come calcoliamo le previsioni.
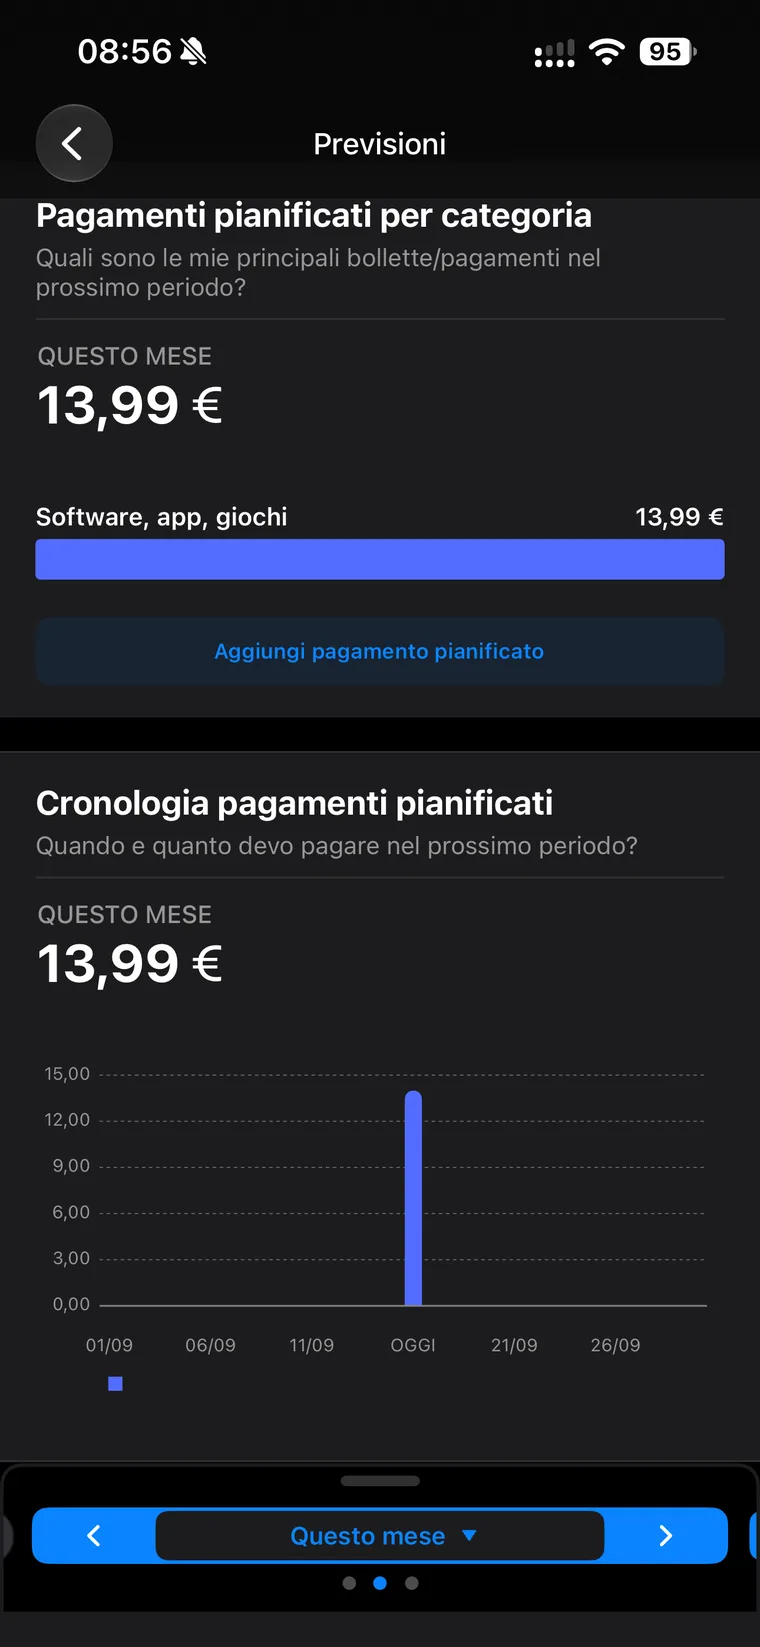
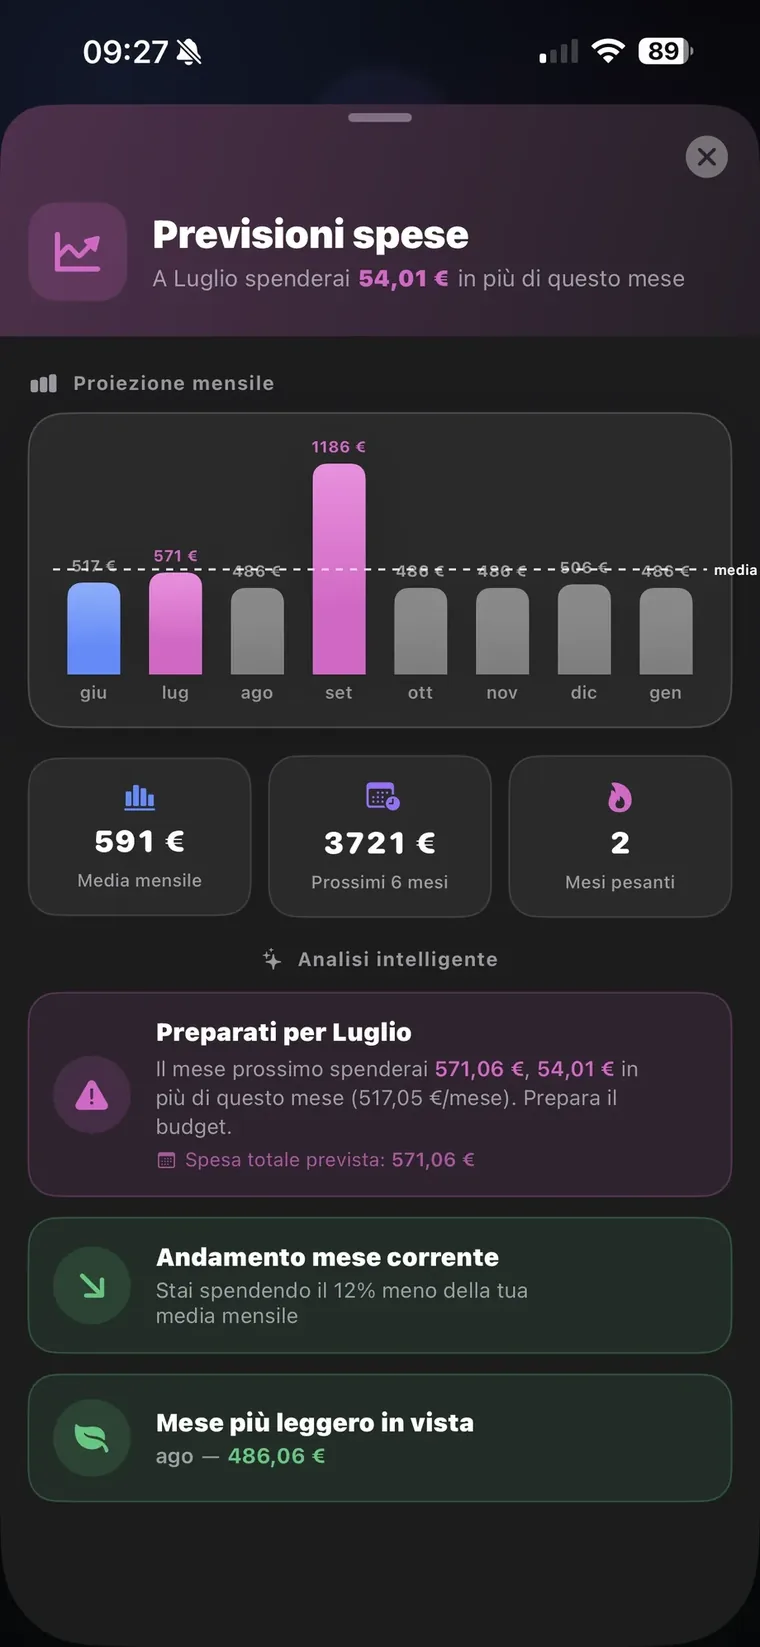
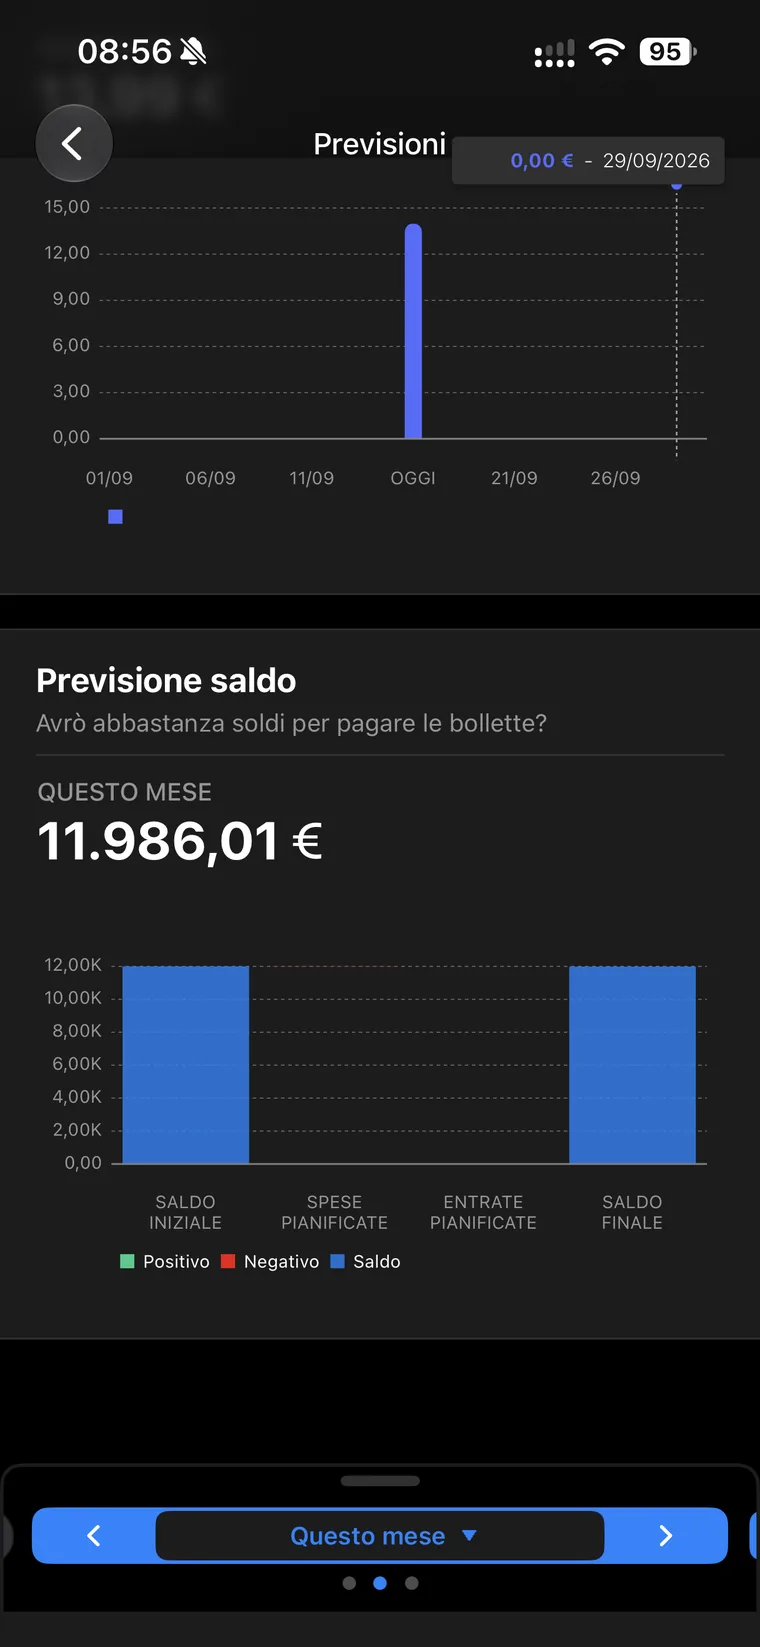
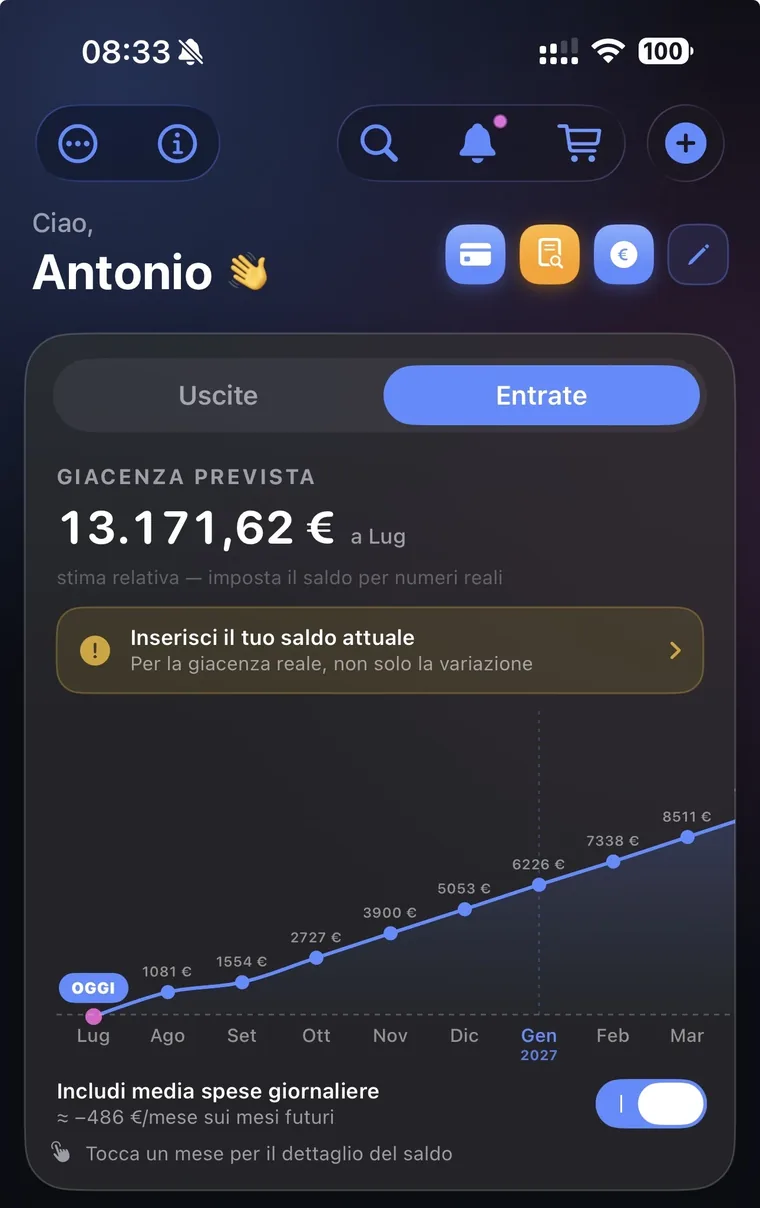
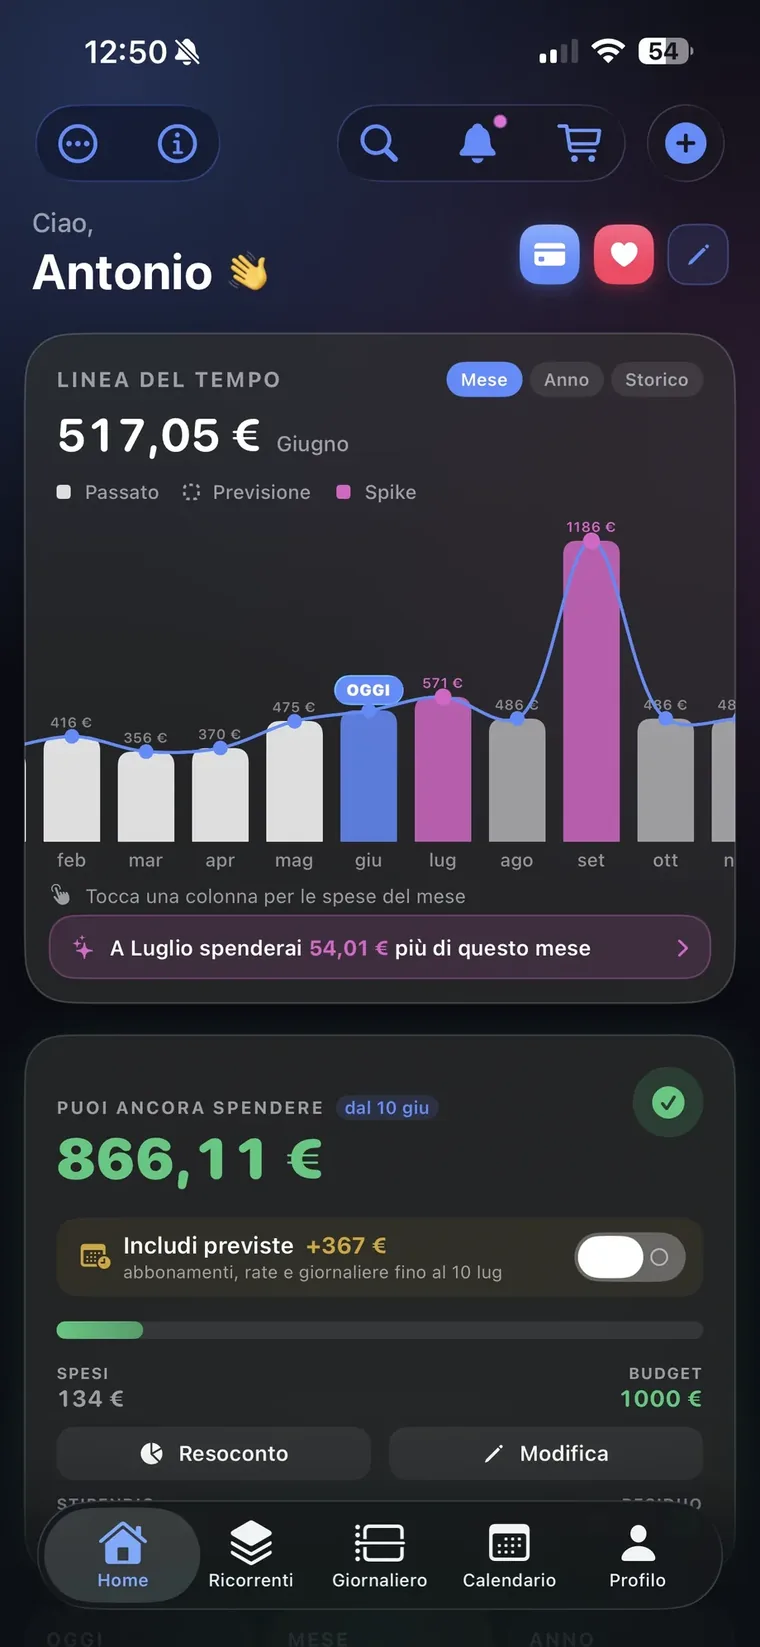
Le due previsioni non sono equivalenti. Quella di Wallet è una previsione contabile: parte dal saldo dei conti e applica i pagamenti pianificati, e con la banca collegata il saldo iniziale è quello vero. Quella di QuantoSpendo è una previsione di spesa: ragiona su quanto uscirà nei mesi, mette in fila i picchi e ti avvisa prima; la giacenza è stimata e diventa assoluta solo se le dai il saldo di partenza. Chi vuole sapere «avrò i soldi per le bollette del 27?» trova in Wallet la risposta più precisa, a patto di aver pianificato tutto. Chi vuole sapere «settembre sarà un mese pesante?» la trova più in fretta in QuantoSpendo.
Budget
Wallet ha un sistema di budget classico e molto configurabile. Si creano budget settimanali, mensili, annuali o una tantum, ognuno con un nome, un importo, le categorie che copre, i conti (tutti o alcuni) e le etichette. La pagina Budget mostra lo stato alla data di oggi, lo speso in percentuale o quanto resta, e un semaforo a tre livelli: nei limiti, tendenza al superamento, oltre il budget. Il periodo si scorre avanti e indietro.
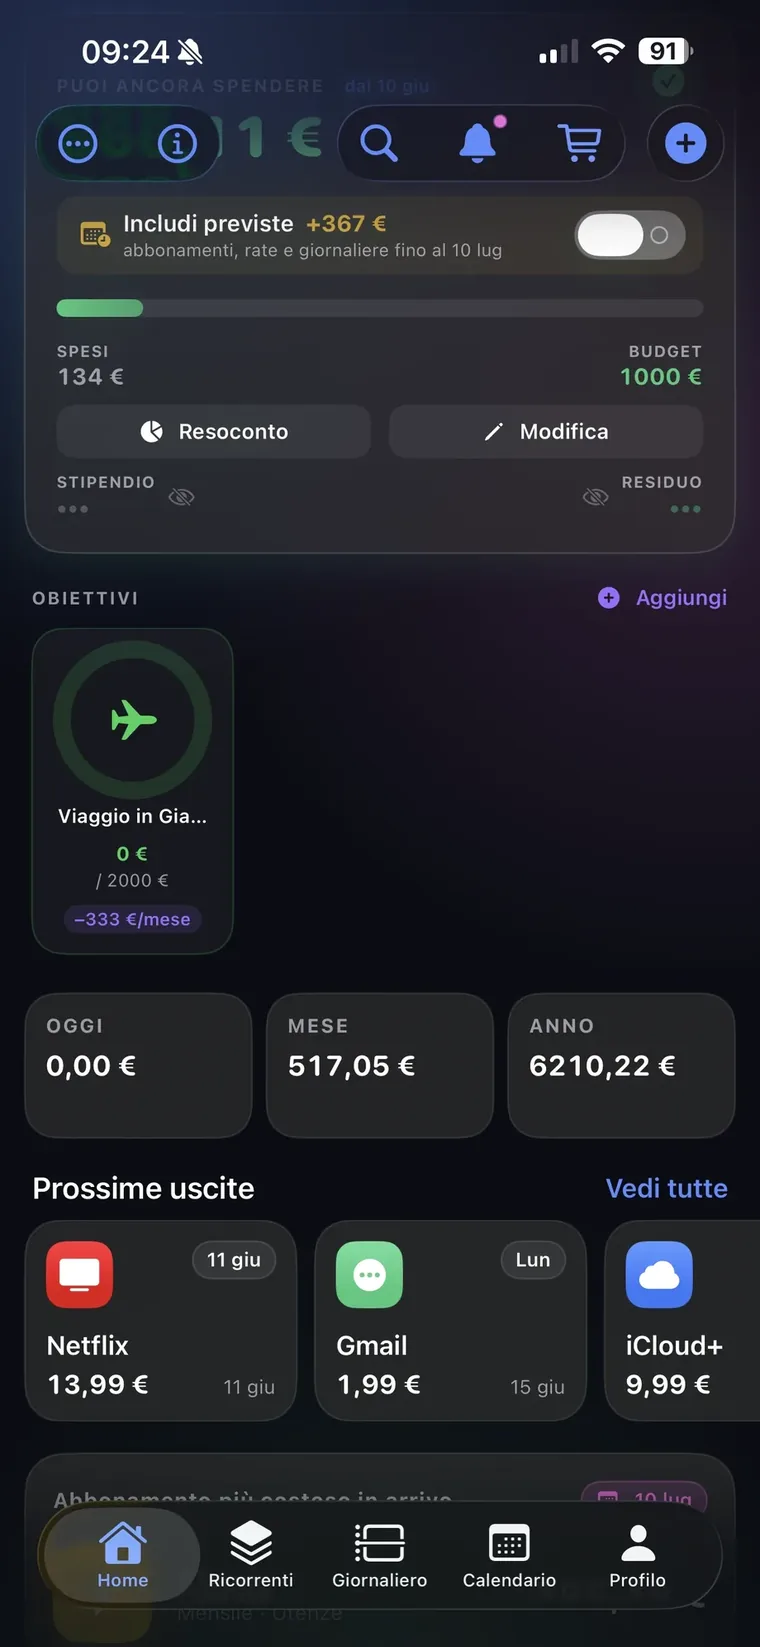
QuantoSpendo ha un budget mensile costruito attorno allo stipendio e al giorno di paga. La card «Puoi ancora spendere» parte dal budget, toglie lo speso e ti dice quanto resta fino al prossimo stipendio; l'interruttore «Includi previste» aggiunge al conto abbonamenti, rate e spese pianificate che cadono prima del giorno di paga, così il numero che vedi è quello che puoi davvero spendere. Il Resoconto spiega il calcolo passo per passo: budget, spese totali, rimanente, dove hai speso per categoria e il confronto con lo stipendio. Esistono anche i budget per singola categoria, ma non i budget settimanali o una tantum.
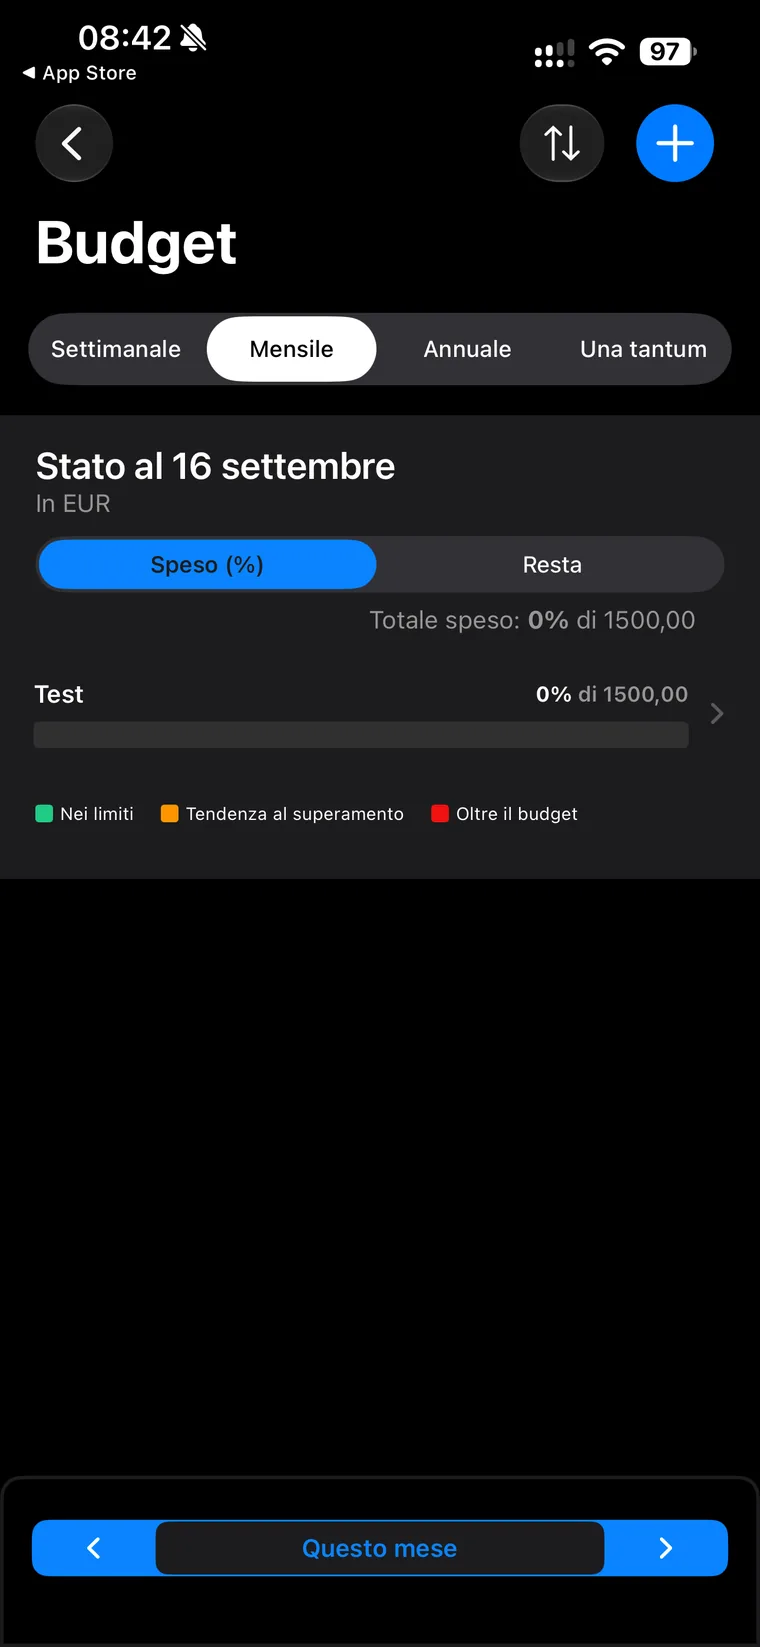
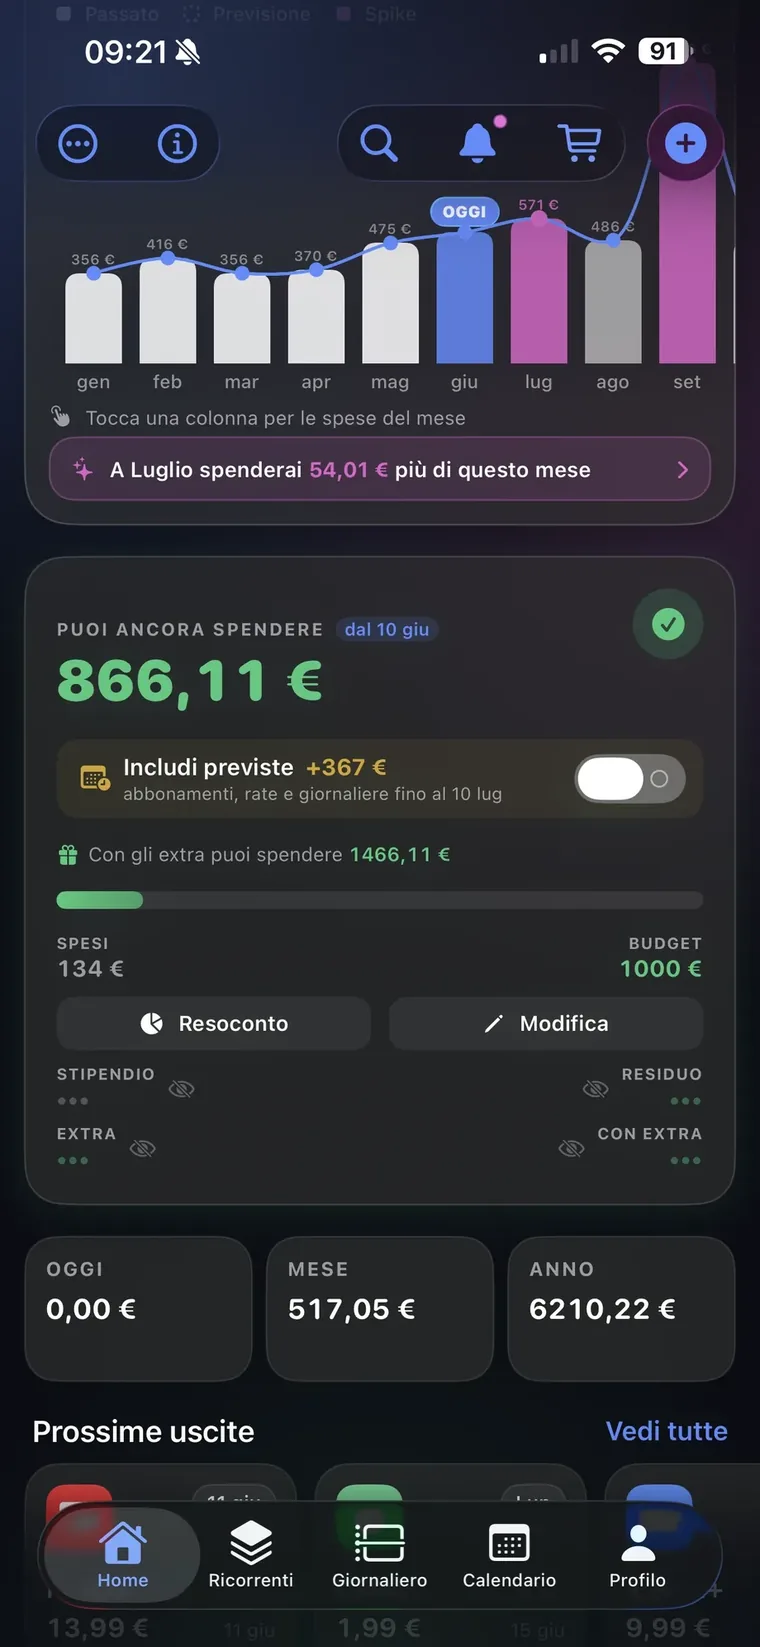
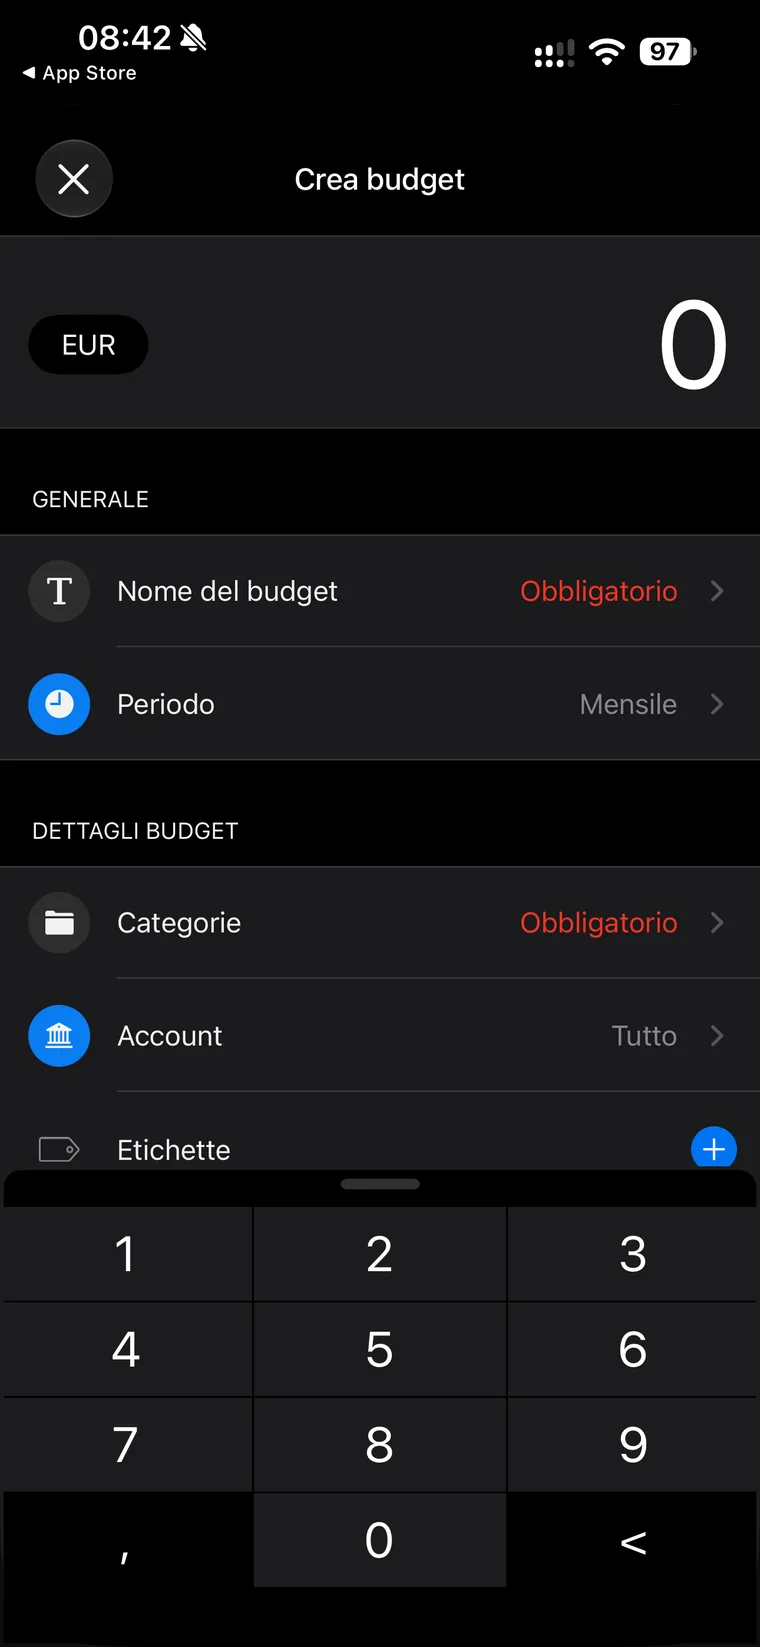
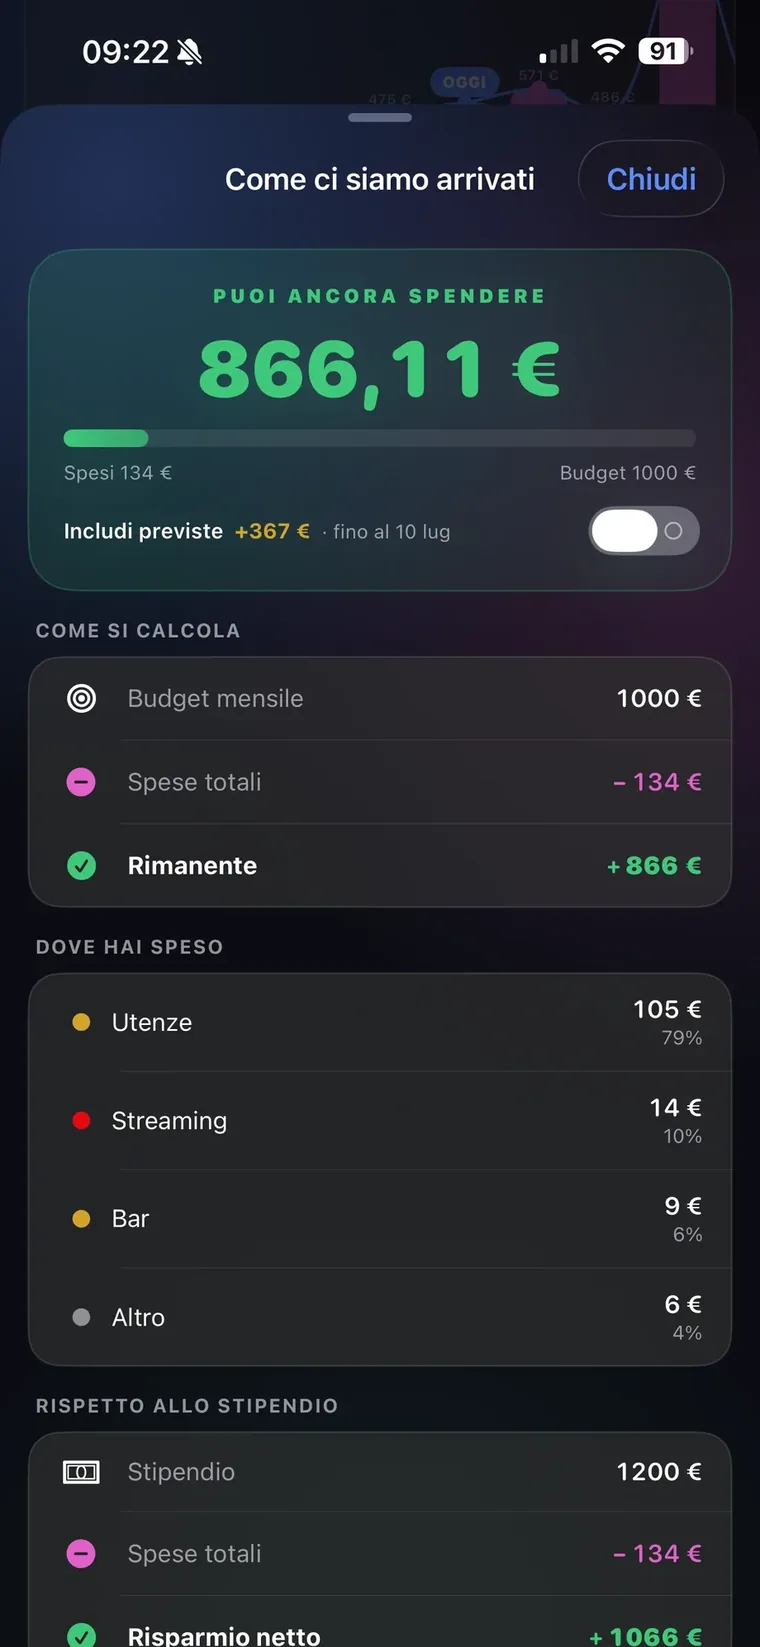
Wallet offre più modi di definire un budget. QuantoSpendo ne offre uno, ma lo lega al ciclo dello stipendio e alle uscite che sai già di avere, che è il modo in cui la maggior parte delle persone pensa ai propri soldi a metà mese.
Conti bancari e automazione
Su questo punto non c'è partita, ed è giusto dirlo.
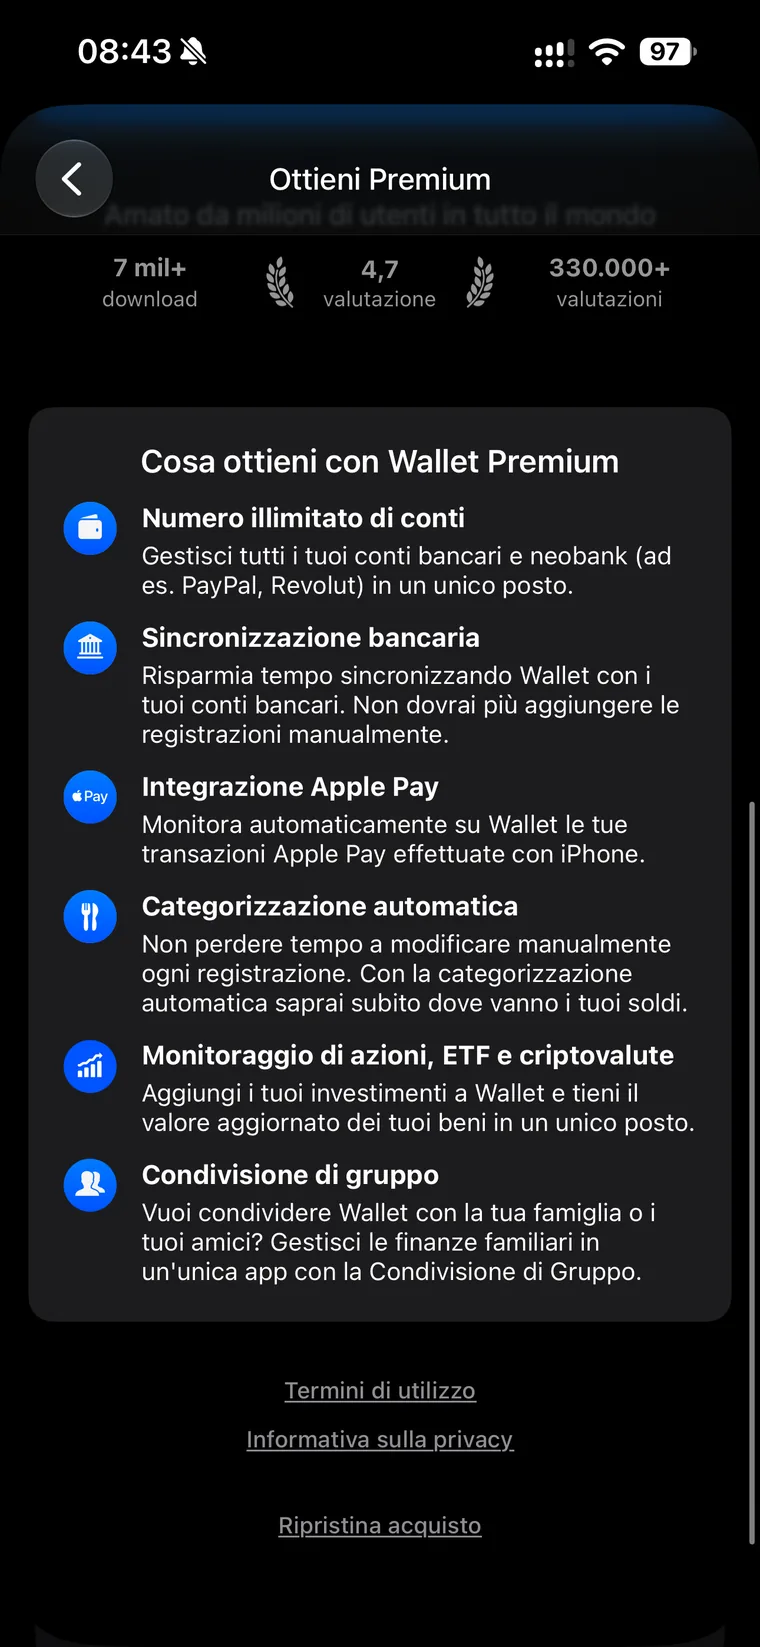
Wallet, in Premium, si collega alle banche, importa i movimenti e li categorizza automaticamente; integra Apple Pay, gestisce un numero illimitato di conti, comprese neobank come Revolut e PayPal, e permette di seguire azioni, ETF e criptovalute. Nel piano gratuito i conti sono al massimo tre e l'inserimento è manuale. Non abbiamo provato la sincronizzazione con banche italiane perché richiede Premium: quello che riportiamo è ciò che l'app dichiara nella schermata Premium.
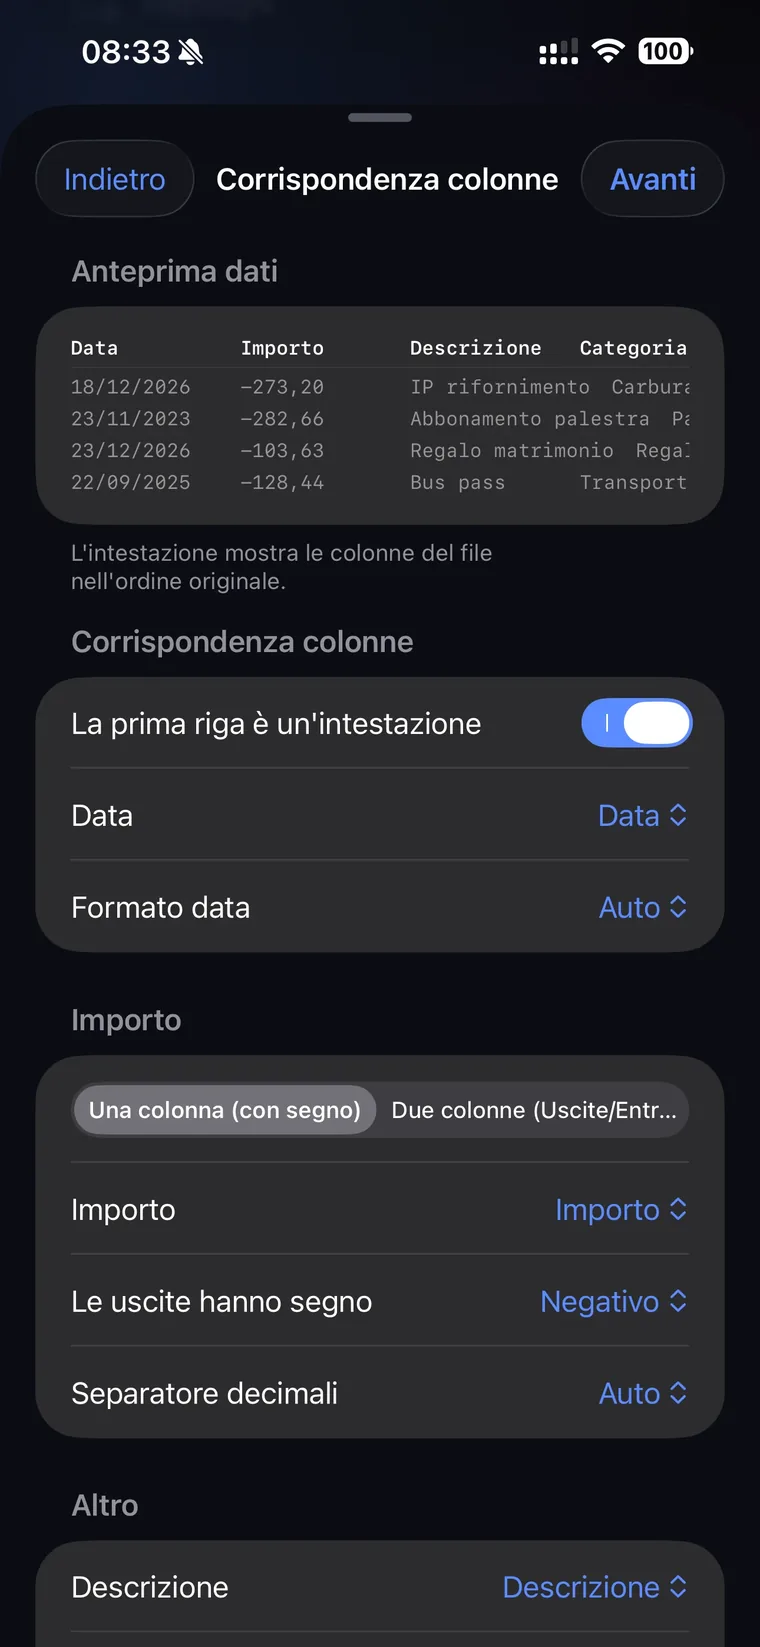
QuantoSpendo 1.0.9 non si collega alla banca, non ha categorizzazione automatica e lavora su un unico portafoglio, senza conti separati. Tutto è inserimento manuale. L'unica automazione in ingresso è l'import da CSV: scegli il file, indichi quali colonne sono data, importo, descrizione e categoria, controlli l'anteprima e importi lo storico da un'altra app o dall'estratto conto.
Se vuoi che i movimenti entrino da soli, oggi la scelta è Wallet. Se preferisci un'app che funzioni senza accesso al conto, abbiamo raccolto le ragioni per farlo in app spese senza conto bancario.
Semplicità vs profondità
Wallet è profondo. Ogni oggetto ha molti attributi, ogni lista si filtra per conto, categoria ed etichetta, i budget si costruiscono in quattro modi, i pagamenti si confermano e si collegano ai movimenti. Il prezzo di questa profondità è la configurazione: prima di vedere qualcosa di utile devi creare i conti, scegliere le categorie, pianificare i pagamenti. Per chi lo fa volentieri è un vantaggio; per chi ha già abbandonato due app di spese, è il motivo per cui le ha abbandonate.
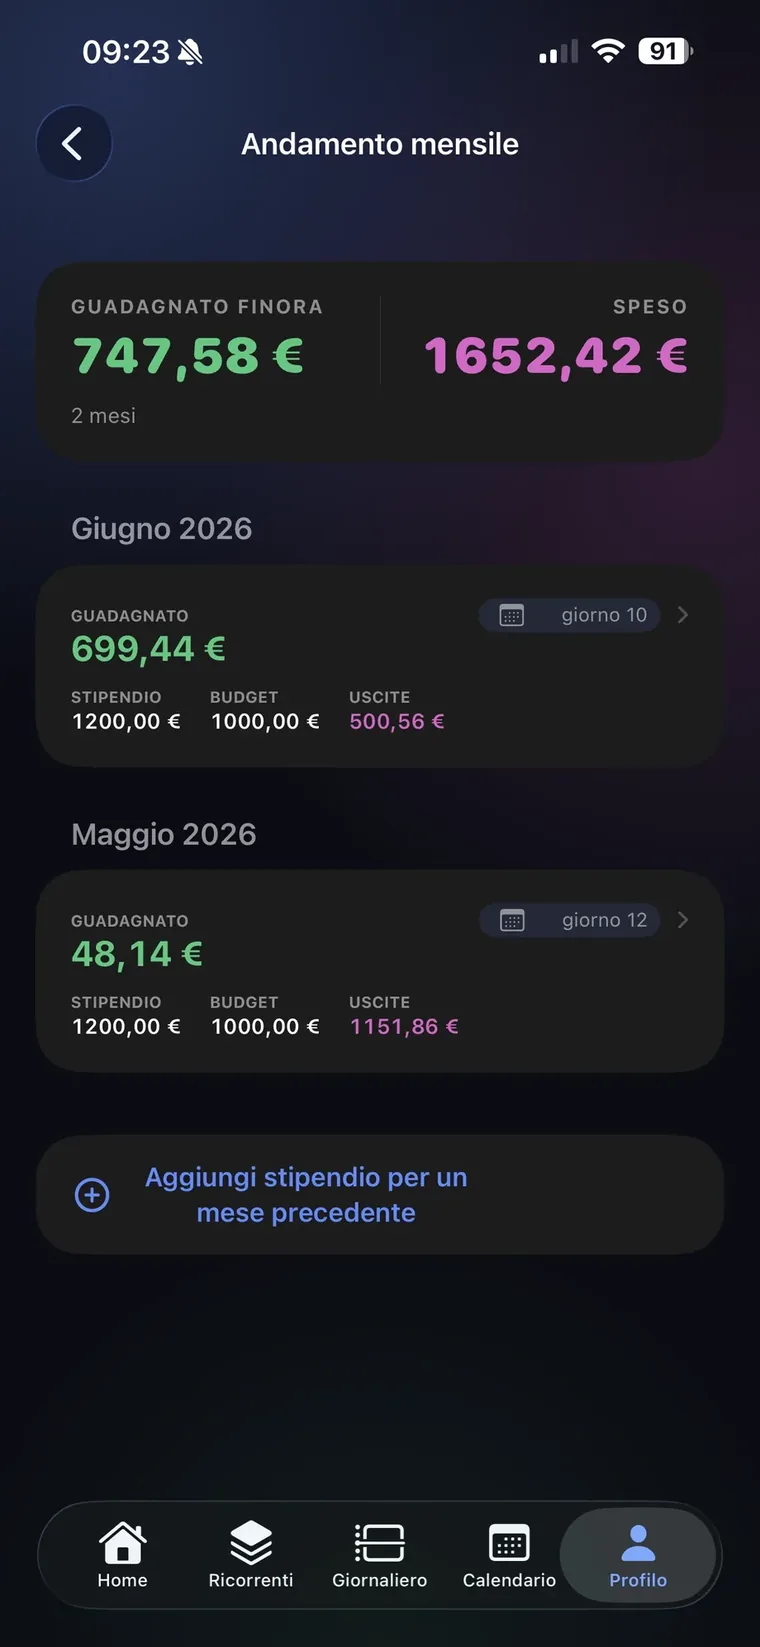
QuantoSpendo è stretto. Cinque schede: Home, Ricorrenti, Giornaliero, Calendario, Profilo. Inserisci abbonamenti, rate e spese e la Home comincia subito a dire qualcosa: quanto spenderai il mese prossimo, quanto puoi ancora spendere, quali sono le prossime uscite. Il Calendario segna con un puntino ogni giorno con un'uscita e i Riepiloghi dividono il mese tra abbonamenti, rate e spese quotidiane. Ma se ti serve tracciare due conti separati, dividere le spese con la famiglia o allegare la foto dello scontrino, non c'è.
Prezzi
Entrambe sono freemium: si parte gratis e si paga per sbloccare il resto.
| QuantoSpendo | Wallet by BudgetBakers | |
|---|---|---|
| Piano gratuito | Spese quotidiane illimitate, 5 ricorrenze attive, 3 mesi di storico, 1 budget per categoria, 1 obiettivo, proiezione fino al mese successivo; nessuna pubblicità | Inserimento manuale, statistiche e widget, fino a 3 conti; con pubblicità |
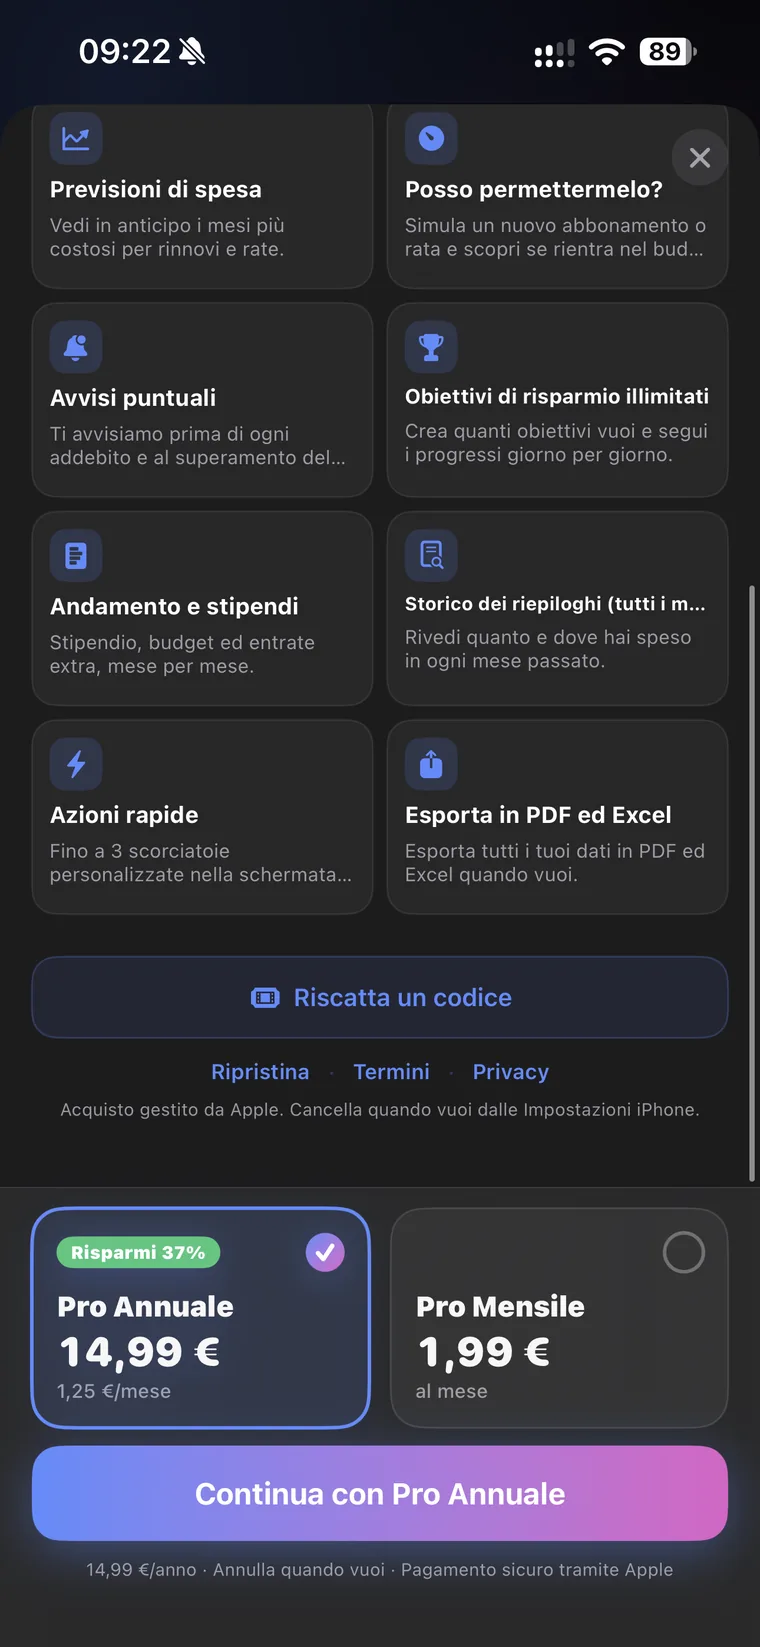
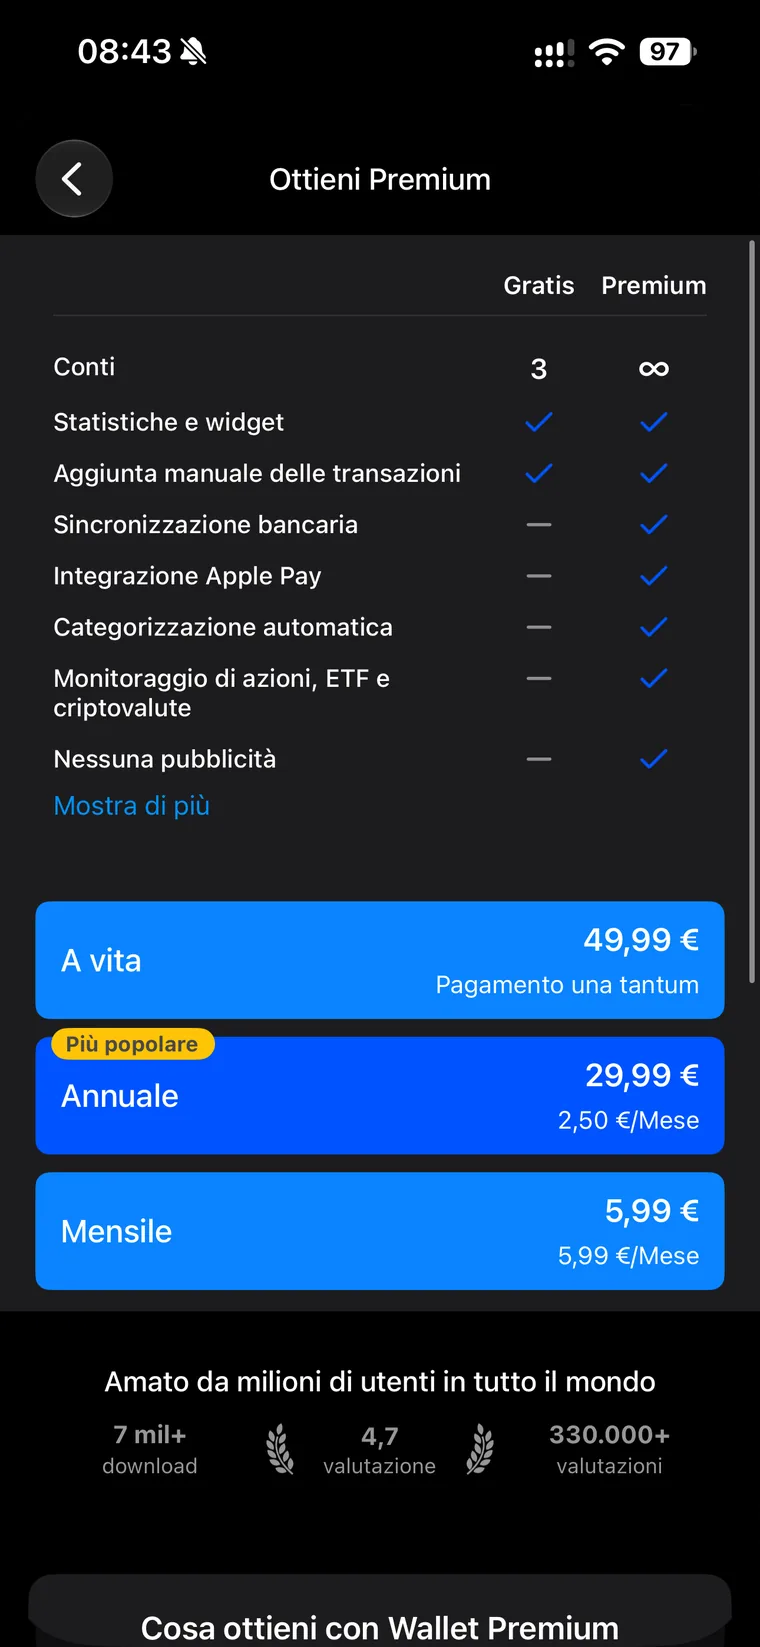
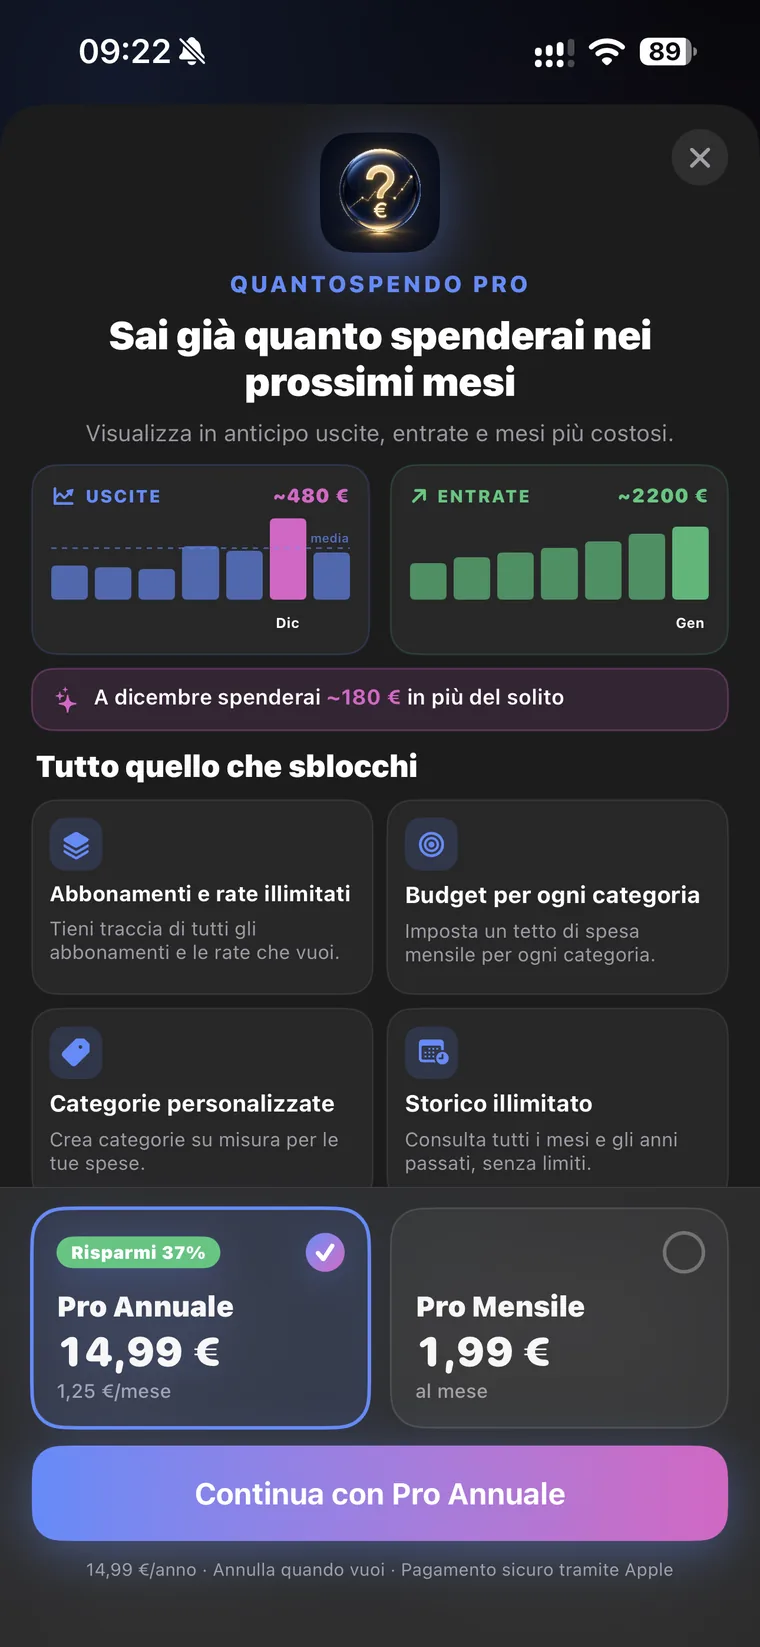
| Cosa sblocca il piano a pagamento | Abbonamenti e rate illimitati, budget per ogni categoria, categorie personalizzate, storico illimitato, previsioni di spesa, «Posso permettermelo?», avvisi puntuali, obiettivi illimitati, andamento e stipendi, azioni rapide, export PDF ed Excel | Conti illimitati, sincronizzazione bancaria, Apple Pay, categorizzazione automatica, investimenti, condivisione di gruppo, nessuna pubblicità |
| Mensile | 1,99€ | 5,99 € |
| Annuale | 14,99€, indicato nell'app come 1,25 €/mese | 29,99 € (2,50 €/mese) |
| Una tantum | Non disponibile | 49,99 € «a vita» |
| Prova gratuita | 7 giorni | Non mostrata nella schermata Premium che abbiamo visto |
I prezzi di entrambe sono quelli osservati nelle app il 16 settembre 2026, su iPhone, con account italiano: possono cambiare nel tempo, per Paese e per promozione in corso. La schermata Premium riporta anche i numeri di Wallet nel mondo, oltre 7 milioni di download e 330.000 valutazioni con media 4,7; sull'App Store italiano, lo stesso giorno, Wallet aveva 4,4 su circa 2.900 valutazioni e QuantoSpendo 4,7 su 51. Sono due prodotti in fasi molto diverse della loro vita, e va tenuto presente.
Privacy e dati
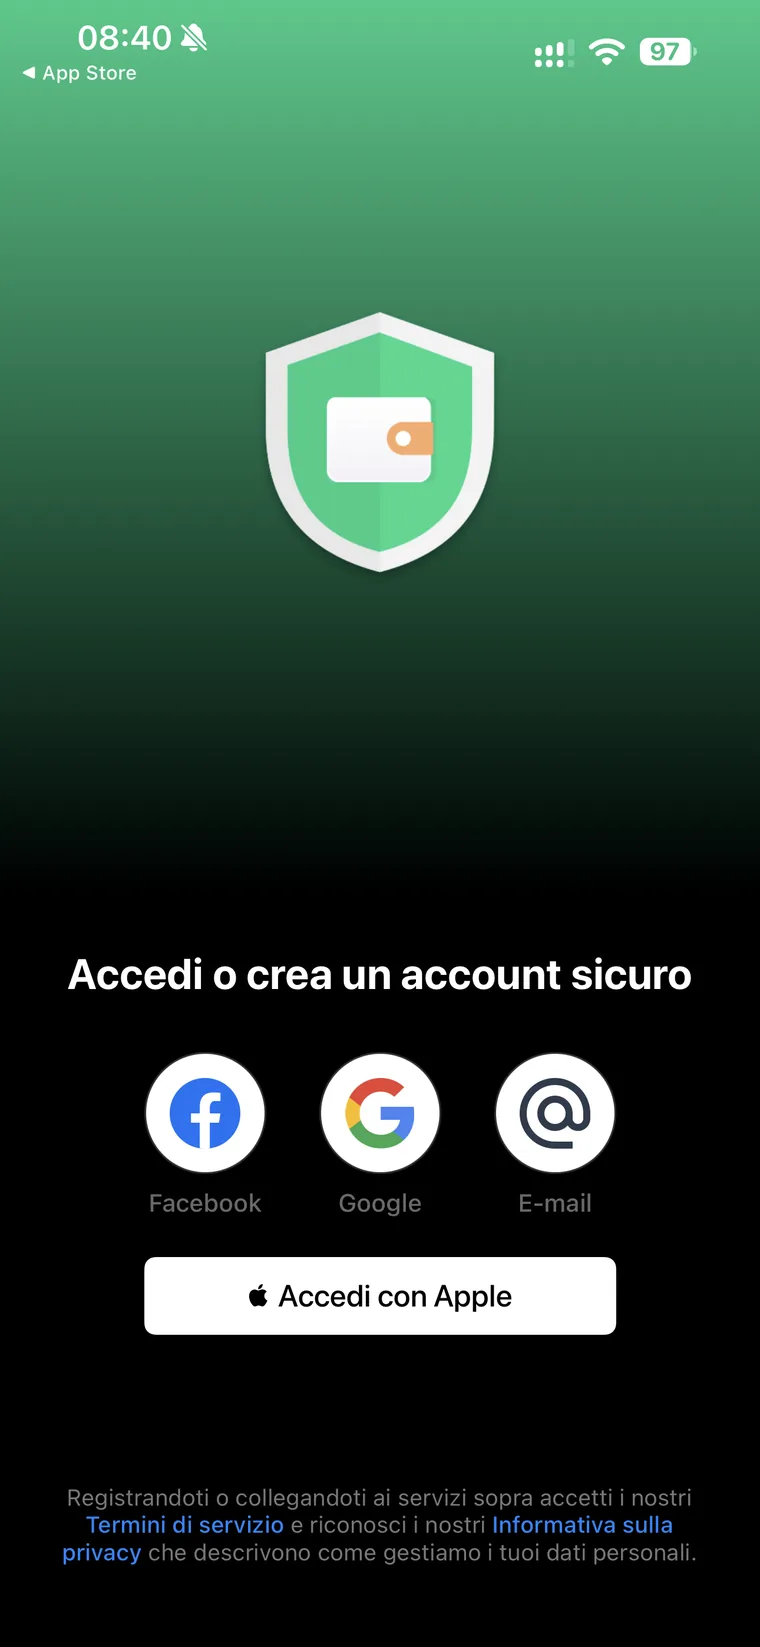
Ci limitiamo a quanto si vede nelle app e nelle informative ufficiali. Wallet richiede un account, creato con Facebook, Google, e-mail o Apple, e il suo modello si basa sul collegamento alla banca: attivandolo, i movimenti del conto vengono trasmessi a Wallet perché possa mostrarli e categorizzarli. Come vengano trattati è descritto nell'informativa sulla privacy di BudgetBakers, linkata dall'app.
QuantoSpendo richiede un accesso con Apple o Google, non accede a conti né a metodi di pagamento e non chiede credenziali bancarie; i dati che inserisci servono a calcolare scadenze, riepiloghi e statistiche, non vengono venduti e non sono usati per pubblicità comportamentale. I dettagli sono nella nostra informativa privacy. Non è un giudizio su Wallet: è la conseguenza di due modelli diversi, uno che ha bisogno dei movimenti bancari per funzionare e uno che non li vuole.
Per chi è più adatta Wallet
- Vuoi che i movimenti entrino da soli dalla banca e vengano categorizzati automaticamente, e sei disposto a pagare Premium per questo.
- Hai più conti, carte, PayPal o Revolut e vuoi vederli in un'unica app.
- Ti servono investimenti (azioni, ETF, criptovalute) nello stesso posto delle spese.
- Condividi le finanze con la famiglia o un gruppo.
- Vuoi budget settimanali, annuali o una tantum, filtrati per conti ed etichette.
- Ti piace archiviare ogni movimento con beneficiario, foto, posizione e stato.
Per chi è più adatta QuantoSpendo
- Il tuo problema sono abbonamenti e rate: quanti sono, quanto pesano al mese, quando scadono, quante rate restano.
- Vuoi sapere se il mese prossimo sarà pesante e quanto ti resterà, prima che arrivi.
- Ragioni per stipendio e giorno di paga, non per mese di calendario.
- Preferisci inserire le spese in due tocchi piuttosto che compilare un modulo, e non vuoi collegare la banca.
- Vuoi un'app senza pubblicità anche nel piano gratuito, e un Pro economico se ti serve.
Se ti riconosci nel secondo elenco, QuantoSpendo è gratuita da provare su iPhone e Android; le funzioni sono descritte una per una nella pagina Funzionalità.
Cosa non abbiamo potuto verificare
Per onestà, ecco cosa resta fuori da questo confronto. Di Wallet non abbiamo provato la sincronizzazione con banche italiane, l'integrazione Apple Pay, il monitoraggio degli investimenti e la condivisione di gruppo: sono funzioni Premium, riportate come le descrive l'app. Non abbiamo verificato l'import dati di Wallet citato nell'onboarding. Di QuantoSpendo abbiamo descritto solo la versione 1.0.9 pubblicata: le funzioni annunciate per versioni future non sono considerate.
Domande frequenti
Wallet by BudgetBakers è gratuito?
Wallet ha un piano gratuito con inserimento manuale, statistiche, widget e fino a 3 conti, con pubblicità. Sincronizzazione bancaria, categorizzazione automatica, Apple Pay, investimenti, conti illimitati e assenza di pubblicità richiedono Premium. Al 16 settembre 2026 abbiamo osservato nell'app 5,99 € al mese, 29,99 € all'anno o 49,99 € una tantum.
QuantoSpendo si collega al conto bancario come Wallet?
No. Nella versione 1.0.9 QuantoSpendo non si collega alla banca e non categorizza automaticamente i movimenti: spese, abbonamenti e rate li inserisci tu. Se arrivi da un'altra app puoi importare lo storico da un file CSV.
Wallet fa le previsioni delle spese future?
Sì. Wallet ha una sezione Previsioni costruita sui pagamenti pianificati: mostra i pagamenti per categoria, la loro cronologia nel periodo e una previsione del saldo con saldo iniziale, spese pianificate, entrate pianificate e saldo finale. QuantoSpendo proietta le uscite sui mesi successivi combinando abbonamenti, rate e spese quotidiane, e stima la giacenza futura.
Quale delle due app gestisce meglio abbonamenti e rate?
Wallet li tratta come pagamenti pianificati, con conferma manuale o automatica e notifiche alla scadenza. QuantoSpendo li raccoglie nella sezione Ricorrenti, con equivalente mensile, prossima scadenza, pausa e, per le rate, il contatore delle rate pagate e di quanto resta da pagare. Se abbonamenti e rate sono il tuo problema principale, QuantoSpendo è più immediato; se vuoi un unico strumento per tutta la contabilità, Wallet è più completo.
Posso usare Wallet e QuantoSpendo insieme?
Sì, e ha senso se vuoi la sincronizzazione bancaria di Wallet per il quadro complessivo e la vista su abbonamenti, rate e mesi futuri di QuantoSpendo. Il costo è tenere due app aggiornate.
Tutte le schermate del test
Le altre schermate viste durante la prova, per chi vuole farsi un'idea completa senza installare le app.
Wallet: onboarding e accesso
Wallet: pagamenti pianificati
QuantoSpendo: le altre schermate